
Na terça-feira, 3 de novembro, os democratas retomaram a Câmara e o Senado americanos. A leitura fácil é que Trump perdeu.
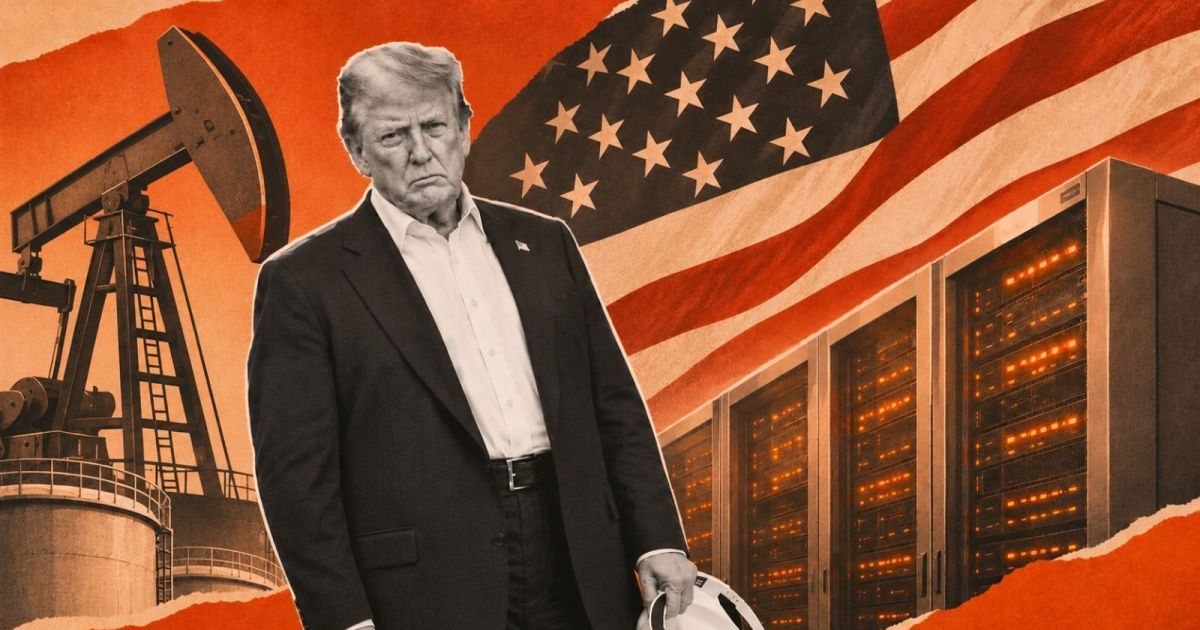
Mas outra análise também é possível. Perdeu o modelo econômico que ele apostou para os próximos anos: petróleo caro sustentando a indústria de energia e data centers sustentando o PIB (Produto Interno Bruto).
Os números da eleição são de onda. A NBC projeta cerca de 258 cadeiras democratas na Câmara, a maior bancada do partido desde 1993. No Senado, os democratas viraram pelo menos sete cadeiras e devem ter maioria de 54 a 44.
Trump chegou às urnas com aprovação perto de 35%, a mínima histórica do mandato.
Mas o eleitor não votou contra uma pessoa. Votou contra a conta de luz, contra o preço da gasolina e contra o galpão cheio de computadores no fim da rua. É essa a história que vale a pena entender.
O petróleo ganhou a guerra e perdeu a eleição
Escrevi em abril deste ano que “toda guerra tem um campo de batalha. Essa também tem uma planilha”. Neste artigo destacava como a guerra iria impulsionar os preços e os projetos de petróleo.
Veja, para as petroleiras, 2026 é um ano de ouro. A guerra entre Estados Unidos, Israel e Irã, iniciada em 28 de fevereiro, travou boa parte do fluxo pelo Estreito de Ormuz, por onde passa cerca de 20% do petróleo mundial.
O Brent passou de US$ 100 em março e bateu perto de US$ 118 às vésperas das midterms.
O resultado aparece direto nos balanços do terceiro trimestre:
A Chevron acumula US$ 24,2 bilhões de lucro em nove meses, contra US$ 9,5 bilhões no mesmo período de 2025. A receita trimestral subiu 36%, para US$ 67,8 bilhões. O motor nem foi o óleo cru, e sim o refino: a margem da Valero chegou a US$ 39 por barril, quase o triplo de um ano antes.
A bolsa acompanhou. O ETF de energia XLE subia cerca de 30% no ano já em maio e junho, contra algo como 8% do S&P 500. A Exxon renovou máximas históricas perto de US$ 157 por ação ainda em março. Analistas projetavam alta de 57% nos lucros do setor de energia do S&P em 2026.
O problema é que cada um desses dólares de lucro saiu, em parte, do tanque do eleitor. O próprio Trump disse em setembro que o preço do petróleo só cairia depois da eleição. Ele estava certo sobre a ordem dos fatos, mas errou o impacto: o eleitor não esperou.
O preço do barril que torna tudo viável
O petróleo caro não é só lucro de curto prazo. Ele muda a conta de quais projetos saem do papel. E esse era o ponto central do “drill, baby, drill”.
O xisto americano precisa de petróleo relativamente caro. Na pesquisa do Fed de Dallas, os executivos dizem precisar de cerca de US$ 66 por barril de WTI para perfurar um poço novo com lucro.
No Permiano, o ponto de equilíbrio vai de US$ 63 a US$ 70, de 30% a 40% acima do patamar de 2020. Com o WTI acima de US$ 100 em boa parte do ano, praticamente qualquer projeto fecha a conta.
Vale comparar com o Brasil. O pré-sal opera com ponto de equilíbrio abaixo de US$ 40 por barril, e a Petrobras calcula que precisa de um Brent de US$ 59 em 2026 para manter a dívida líquida neutra.
O plano 2026-2030 da estatal foi feito com Brent de US$ 63. Ou seja: o petróleo brasileiro é rentável em quase qualquer cenário; o americano, não.
Essa é a vulnerabilidade escondida. A estratégia de Trump depende de um petróleo caro o bastante para manter o xisto de pé, mas barato o bastante para não revoltar o consumidor. Com a guerra, o preço passou do ponto. O mesmo barril que viabilizou o Permiano inviabilizou a maioria republicana.
Os data centers viraram o pilar do PIB americano
Se o petróleo foi a receita de curto prazo, a inteligência artificial era o projeto de longo prazo. E ela já carrega a economia americana nas costas.
No terceiro trimestre, o PIB dos EUA cresceu 3,4% anualizados. Só equipamentos de processamento de informação e software somaram 1,09 ponto percentual, cerca de um terço do crescimento.
Estima-se que o investimento em IA responde por aproximadamente um terço da expansão americana em 2026; numa medida mais ampla, que inclui a construção de data centers, chega perto da metade.
A escala é inédita:
- Os EUA devem gastar perto de 2% do PIB em infraestrutura de IA em 2026, comparável a defesa ou educação.
- Isso representa mais de 80% dos cerca de US$ 800 bilhões investidos no mundo nessa infraestrutura.
- Amazon, Google, Microsoft, Meta e Oracle devem investir mais de US$ 600 bilhões só neste ano, alta de 36%.
- O Morgan Stanley estima que a construção total pode chegar a US$ 3 trilhões em três anos.
Aqui está a lógica do plano. Data center consome energia em escala industrial. Energia abundante e doméstica, de petróleo e gás, sustenta data centers. Data centers sustentam a corrida contra a China e o crescimento do PIB. Era uma cadeia só.
A vitória democrata pode travar a máquina
Os data centers foram um dos grandes derrotados da eleição. Em quase todas as consultas locais sobre o tema, o eleitor votou por restringir ou adiar as obras.
Numa pesquisa da CNBC, 56% dos eleitores disseram que os data centers pesaram muito ou foram decisivos no voto. Na pesquisa da ABC, cerca de três em cada quatro rejeitam um data center na própria comunidade.
O motivo é concreto: a conta de luz. A demanda dos data centers elevou o preço da energia no atacado em cerca de 7%, com altas de até 15% em polos como o norte da Virgínia. Os democratas gastaram mais de três vezes o que os republicanos gastaram em anúncios sobre o tema.
O caso mais simbólico é o Texas, mercado que caminha para ser o maior do mundo em data centers até 2030. Gina Hinojosa derrotou o governador Greg Abbott culpando-o pela expansão acelerada das instalações. Ohio, Geórgia, Wisconsin e Michigan seguiram linha parecida.
Agora vêm as consequências práticas:
- A nova maioria no Congresso discute uma moratória de um ano para novos data centers.
- Governos estaduais recém-eleitos prometem mais regulação, cobrança integral de custos de energia e exigências ambientais.
- A OpenAI já anunciou que pagará integralmente a energia e a infraestrutura de suas instalações.
- As ações ligadas à IA reagiram mal em Wall Street logo após o resultado.
Se 30% a 50% do crescimento americano vem desse investimento, qualquer freio desacelera o PIB. Uma moratória, mesmo parcial, não atrasa só um setor: atrasa a economia inteira.
Tarifas e guerra: os dois erros que sabotaram o plano
O plano tinha coerência. A execução criou dois atritos que se somaram justamente no bolso do eleitor.
Primeiro, as tarifas. Data center é feito de importação: chips, servidores, cabos, sistemas de refrigeração, aço. Em janeiro, a Casa Branca impôs tarifa de 25% sobre chips avançados, poupando por ora os destinados a data centers. Em agosto, passou a estudar estender a cobrança a servidores.
A associação CCIA calcula que isso equivaleria a um imposto de 15,6% sobre a construção, colocando em risco cerca de US$ 450 bilhões em projetos até 2030.
Peças montadas na China já enfrentam tarifas de 30% a 35%. O UBS estimou que as tarifas somariam 0,8 ponto à inflação de núcleo em 2026.
E em segundo lugar, o Oriente Médio. A guerra com o Irã, agora no oitavo mês, transformou o petróleo de aliado em adversário. Energia cara encarece a eletricidade, que encarece os data centers, que viraram símbolo do custo de vida. O vice-presidente JD Vance atribuiu a derrota à guerra.
O resultado foi um curto-circuito. A política que deveria baratear a energia para alimentar a IA acabou encarecendo energia e equipamentos ao mesmo tempo. E o eleitor juntou as duas contas.
O outro lado da tese
Há argumentos fortes contra essa leitura, e vale tê-los em mente:
- A conta do PIB é discutível: boa parte do hardware de IA é importada; descontadas as importações, a contribuição líquida ao PIB é menor do que os números brutos sugerem.
- Moratória não é consenso: mesmo entre democratas, há quem tema que travar data centers seja ceder a corrida tecnológica à China. Com maioria abaixo dos dois terços, o Congresso também não derruba vetos presidenciais.
- O mercado não entrou em pânico: as bolsas subiram no dia seguinte à eleição, com a dissipação da incerteza política.
- Petróleo caro pode ser passageiro: bancos como o JPMorgan já projetavam Brent bem abaixo de US$ 80 em 2027, caso o conflito se resolva.
Conclusão: o plano certo, executado do jeito errado
Trump entendeu algo que muitos economistas demoraram a ver.
A próxima fronteira para os Estados Unidos ampliarem sua fatia do PIB mundial era direcionar a economia inteira para a inteligência artificial: energia doméstica abundante, data centers em escala continental e capital privado em volume inédito.
Petróleo e IA não eram duas apostas; eram a mesma aposta.
Mas ele colocou duas pedras no próprio caminho. As tarifas encareceram os insumos de uma indústria que depende de importação, enquanto a guerra no Oriente Médio transformou energia barata em energia cara. O eleitor sentiu as duas coisas na mesma fatura e respondeu nas urnas.
O risco agora vai além de dois anos de governo dividido. Se a reação contra os data centers se consolidar em regulação, moratórias e custos mais altos, os EUA podem desacelerar justamente no investimento que sustentava seu crescimento. Enquanto isso, outros países seguem construindo.
O excepcionalismo americano foi construído por décadas sobre a capacidade de liderar a próxima onda tecnológica. Se essa capacidade for travada agora, a eleição de 2026 pode ser lembrada como o começo da desconstrução dessa vantagem nos próximos 50 anos.
E não porque Trump perdeu, mas porque o petróleo e os data centers perderam com ele.