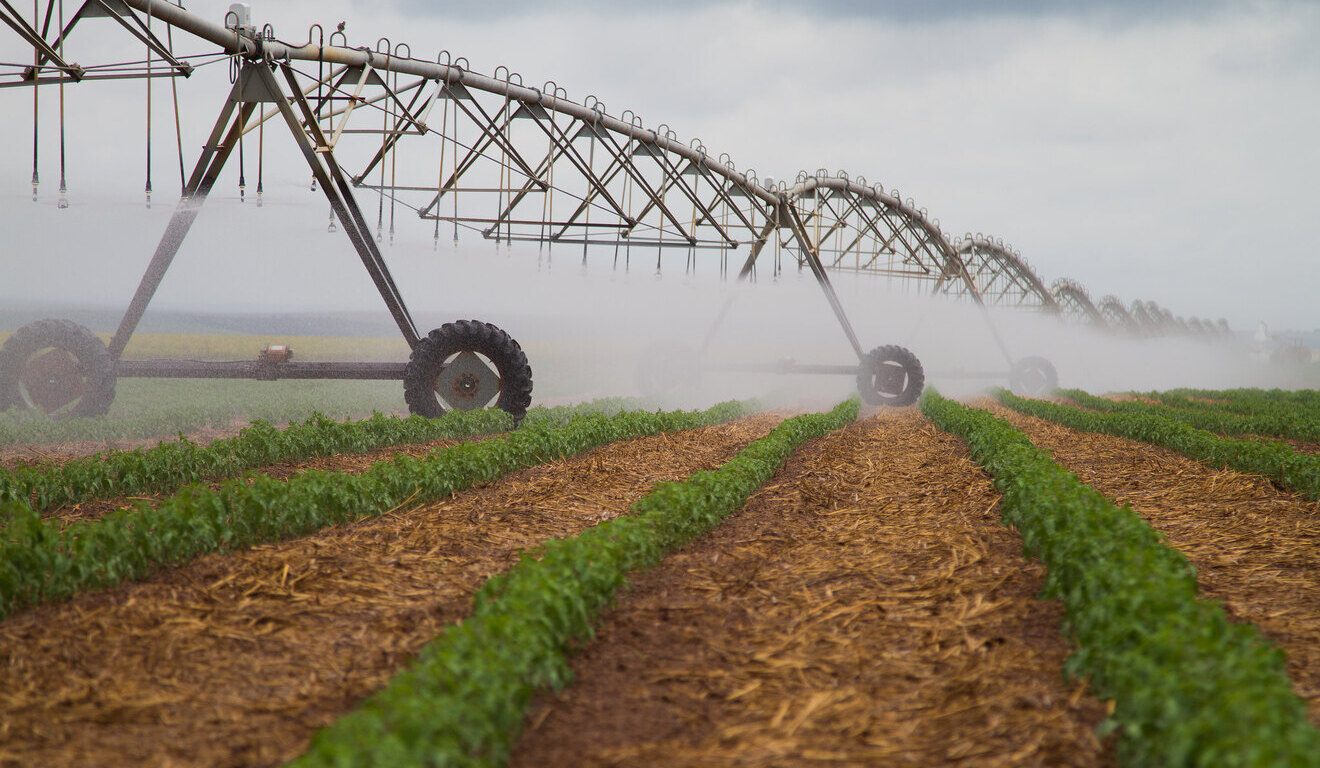
A SLC Agrícola, maior operadora de terras agrícolas do país, perdeu 20% da produção no último El Niño intenso, em 2016. Dez anos depois, chegou à call do segundo trimestre com um plano para que isso não se repita.
O Super El Niño invadiu as teleconferências de resultados. O termo apareceu em 60 calls de 35 empresas de capital aberto referentes aos resultados do primeiro e segundo trimestres, segundo levantamento do Reset com dados da plataforma AlphaSense. Mais da metade está no campo ou em sua cadeia: produtores rurais, usinas, frigoríficos, bancos e seguradoras com carteiras agro, operadoras logísticas e fabricantes de celulose.
Há quem já tenha mudado onde e como plantar, quem calcule o risco para a safra de 2027 e quem tenha evitado falar de clima quando perguntado.
A urgência vem da gravidade. As estimativas apontam para um El Niño de possível intensidade histórica entre outubro e o início de 2027. Em meados de outubro, a superfície do Pacífico equatorial estava 3,3°C acima da média, o que o classifica como muito forte, ou Super El Niño.
No Brasil, o fenômeno eleva o risco de seca no Norte e no Nordeste e de chuva excessiva no Sul. Para o agro, o problema é também de calendário: o plantio da soja coincide com a seca prevista no Centro-Norte, incluindo o Matopiba — iniciais de Maranhão, Tocantins, Piauí e Bahia, região de expansão da fronteira agrícola.
Irrigação, áreas cortadas e cana parada
Já no primeiro trimestre, Aurélio Pavinato, CEO da SLC, projetava perdas e falava em cautela. Os mais de 850 mil hectares de soja, milho e algodão da empresa ficam no Centro-Oeste e no Matopiba, onde o fenômeno costuma reduzir as chuvas.
No segundo, detalhou o plano. Em 2016, com cerca de 400 mil hectares, a SLC perdeu 20% da produção, mas economizou em insumos o equivalente a 5%: perda efetiva de 15%. Na época, mais de 20% da área era lavoura recém-aberta, e o solo do Cerrado leva anos de correção para resistir à seca. “Hoje, 100% [das áreas] estão bem corrigidas. O sistema é muito mais resiliente”, disse.
Agora, a empresa tem 25 mil hectares irrigados, a maioria na Bahia, e revolve menos a terra para conservar a umidade. A expectativa é que em um cenário similar as perdas em 2027 sejam “bem menores do que foram em 2016”, afirmou o CEO.
A BrasilAgro reviu o plano de plantio: algodão só em áreas irrigadas e, onde a soja não fecharia a conta, plantas de cobertura, que não tem valor comercial, mas que vai proteger o solo para a safra seguinte. Em áreas sem histórico de boa produtividade, “não faz sentido nenhum colocar capital do acionista” em ano com previsão de El Niño intenso, disse o CEO, André Guillaumon.
Nas usinas, o efeito já está no resultado. Em 2015/16, a chuva tirou mais de 50 dias de moagem do Centro-Sul, segundo o Bank of America (BofA). A Raízen, cujas calls giram em torno da recuperação extrajudicial, já atribuiu ao fenômeno o excesso de chuva que parou a colheita e derrubou a moagem.
Na São Martinho, o CFO Felipe Vicchiato disse que o ATR (mede a quantidade de açúcar contida na cana) será “bem menor por conta do El Niño”. Se a chuva forte se confirmar, “esquece, não vai ter esse açúcar”. Menos açúcar por tonelada de cana encarece cada unidade produzida.
O fenômeno pode, porém, sustentar preços. A Jalles, com usinas em Goiás e Minas Gerais, e a BrasilAgro citaram quebras de safra de cana na Índia e na Tailândia, grandes produtores de açúcar. Com menos oferta no mercado global, o preço tende a subir.
Pavinato, da SLC, fez conta similar para o algodão: sem água nas barragens, a Austrália, grande exportadora da fibra, deve plantar 325 mil hectares no próximo ciclo, metade do pico. “Nesse ponto, o El Niño é positivo para nós.” A Minerva espera que a mesma seca restrinja a oferta australiana de carne bovina em 2027, “o que acaba beneficiando a América do Sul”, disse o CFO, Edison Ticle.
No setor de papel e celulose, a Irani faz microplanejamento florestal para não faltar madeira, preparou a fábrica para vendavais e granizo e usa torres meteorológicas que emitem alertas com cinco dias de antecedência. “Se tivermos algum problema, vai ser um microproblema operacional”, disse o diretor Henrique Zugman.
A Suzano via impacto na disponibilidade de madeira e aumento no custo de produção. Isso somado à revogação de licenças florestais na Indonésia, poderia apertar o mercado. Na Klabin, a CFO Gabriela Woge disse que o Ebitda de R$ 2 bilhões no segundo trimestre veio mesmo com pressão de insumos e “preparação para o El Niño”, sem detalhar ações.
Do transporte ao supermercado
O que acontece no campo se espalha por insumos, transporte, armazenagem e processamento até chegar à gôndola do mercado.
Na logística, o caso mais concreto é o da Hidrovias do Brasil, que leva grãos do Mato Grosso, maior produtor do país, pelos rios amazônicos até os portos do Arco Norte — origem de cerca de 40% das exportações de soja e milho em 2025, segundo a Companhia Nacional de Abastecimento (Conab). A seca compromete a navegabilidade.
O CFO André Hachem listou o El Niño entre as incertezas do semestre. A dragagem emergencial no Arco Norte, que evitaria “qualquer risco em um pior cenário de El Niño”, não saiu; a alternativa será operar com comboios menores e antecipar volumes. Hachem alertou que o risco pode crescer em 2027, como nas secas de 2023 e 2024: se faltar chuva quando o rio deveria se recuperar da vazante, o problema se acumula.
Parte da produção também passa pelo transporte terrestre. Na Rumo, maior operadora de ferrovia do país, que leva grãos do Mato Grosso a Santos, o El Niño entrou na apresentação como ressalva à estimativa de safra de soja estável em 2026/27. O tema passou pelos comitês internos, mas o CFO Guilherme Machado disse ser cedo para estimar efeitos. Na EcoRodovias, apareceu pelo tráfego: para o CEO, Marcelo Guidotti, perdas e ganhos do período de maior calor tendem a se compensar no ano.
Na armazenagem, o CEO da Kepler Weber, Bernardo Nogueira, estimou que um “El Niño clássico” reduza a produção brasileira entre 10% a 15%, no máximo, e conta com a presença nacional para compensar regiões com quebra. Preços maiores com a quebra melhorariam a margem do agricultor e da empresa, segundo Nogueira.
Nos alimentos, questionada pelo BofA sobre a alta do trigo, a M. Dias Branco citou risco de seca no Hemisfério Norte e de mais chuva no Sul. “É um ponto de atenção”, disse o vice-presidente Gustavo Theodozio. Em agosto, a empresa enviou ao varejo tabelas com reajustes de preços.
Na MBRF, o risco está na ração. Milho e farelo de soja, base da alimentação de frangos e porcos, estão entre os maiores custos de um frigorífico: quebra de safra encolhe a margem. Desde 2025, a empresa usa contratos a termo, que fixam hoje o preço de compras futuras, para se proteger de altas, explicou o CFO, José Scoseria.
Na 3tentos, que vende insumos, comercializa grãos e produz óleo de soja, farelo e biodiesel, o tema veio de analistas do JPMorgan e da XP, e a resposta foi apenas que a empresa está preparada para sazonalidades. O posicionamento também foi vago na call da Ourofino Saúde Animal: é “ponto de atenção”.
El Niño nas carteiras de agro
Em bancos e seguradoras, o El Niño entrou pelo risco às carteiras ligadas ao agronegócio.
No Banco do Brasil, maior financiador do setor, analistas da AllianceBernstein e da Genial perguntaram na call do segundo trimestre se o fenômeno estava nos modelos de crédito. O VP financeiro, Geovanne Tobias, incluiu o El Niño em um cenário de desaceleração e desemprego a partir de 2027, no qual o banco poderia reduzir ativos ponderados pelo risco.
O BB seguirá financiando, mas “com muito mais cuidado”, disse Gilson Bittencourt, vice-presidente de agronegócios, que relativizou o impacto: nos últimos 20 anos a perda efetiva de produção do país em anos de El Niño “é muito pequena”.
No Banrisul, o tema surgiu só no primeiro trimestre, em pergunta de Antonio Ruette, do BofA. O vice-presidente, Luiz Gonzaga Veras Mota, comentou de passagem: “O agricultor está sempre pensando que Deus vai ajudar. Às vezes Deus ajuda, mas também às vezes ele esquece”.
Em maio, um relatório do BofA apontava os dois bancos entre os mais expostos: o crédito rural é quase um terço da carteira ampliada do BB e 21% da do Banrisul.
Nas seguradoras, o tema muitas vezes partiu das próprias empresas.
A BB Seguridade não revisou o guidance por causa do El Niño. O CFO Rafael Sperendio preferiu esperar o efeito sobre os pedidos de indenização (sinistros). Na teleconferência do segundo trimestre, disse que nada mudou no resseguro nem na demanda e que o impacto em 2026 será limitado. O risco está em 2027, se a chuva atrasar o plantio da soja entre setembro e novembro e empurrar o milho safrinha para um período mais exposto a seca e geada.
No El Niño de 2015/16, a sinistralidade do seguro rural subiu de 30% para 37%, segundo dados da Susep compilados pelo BofA.
No IRB, que tem 12% da receita no setor rural, a apresentação já citava o tema, incluindo riscos de alagamentos e vendavais na carteira patrimonial. “Acho que vai ser animado esse fim de ano com os efeitos do El Niño no mercado segurador“, disse o CEO, Marcos Falcão.