Categorias
economia

Economistas destacam compromisso do Fed no “retorno mais tempestivo” à meta de 2%


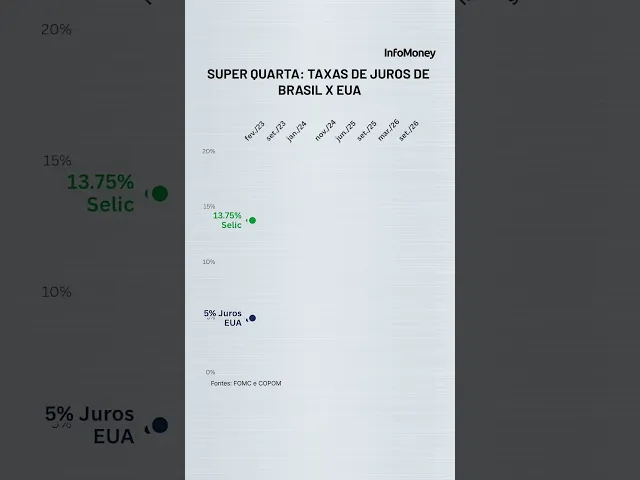
O Federal Reserve entregou nesta quarta-feira (16), como esperado, uma alta de 0,25 p.p. nas taxas de juros dos Estados Unidos, e o mundo financeiro passou a buscar dados e pistas sobre as decisões futuras, uma vez que o chairman Kevin Warsh cumpriu o prometido e se negou fornecer qualquer guidance em seu discurso e na coletiva de imprensa. Mas a soma do teor do comunicado com a divulgação das projeções dos diretores aponta na direção de pelo menos mais uma alta neste ano, dizem os economistas

Gustavo Sung, economista-chefe da Suno Research, comentou que as projeções vieram na mesma direção, com uma revisão é integralmente altista para este ano, e em todas as variáveis ao mesmo tempo. “Crescimento maior, desemprego menor, inflação mais alta e juros mais altos por mais tempo”, listou.

Sung disse que um número resume a mensagem: a mediana da taxa de juros de 4,1% para o fim de 2026, acima do ponto médio do intervalo aprovado hoje, de 3,8%. “Ou seja, o Comitê projeta mais uma elevação de 0,25 p.p. ainda neste ano, cenário reafirmado pelo dot plot”.

O economista da Suno também destacou que o comunicado foi aprovado por 12 votos a zero, especialmente pelo contraste em relação a julho, quando três diretores divergiram da manutenção aprovada por preferirem exatamente o movimento entregue hoje. “A unanimidade, a nosso ver, comunica mais do que a taxa em si: o cenário econômico não registrou melhora e não há no Comitê uma ala disposta a defender a estabilidade dos juros”, explicou.

Sobre o comunicado, Sung disse que a mudança mais significativa está no parágrafo da inflação, trecho que que torna o comunicado mais duro que o divulgado em julho. Naquela reunião, o Comitê afirmava que os preços permaneciam elevados frente à meta de 2%, em parte por choques de oferta que pressionaram setores como energia. Hoje, a autoridade monetária reduziu o diagnóstico a uma frase seca, de que a inflação segue elevada, e acrescentou que a medida de política monetária de hoje apoiará um retorno mais célere rápida à meta de 2% do Comitê”, destacou.

Essa leitura é corroborada por uma das respostas que Warsh deu aos jornalistas nesta tarde. “A inflação é o problema. Preços instáveis têm sido o problema por mais de 5 anos e meio. Então, o que o Comitê decidiu fazer hoje foi tomar uma ação para garantir um retorno mais tempestivo ao nosso objetivo de estabilidade de preços”, afirmou Warsh.

Continua depois da publicidade

Marianna Costa, economista-chefe da Mirae Asset Brasil, também deu destaque para unanimidade do Comitê após o placar dividido em 9 a 3 de julho, sinalizando convergência em relação à necessidade de elevar a taxa de juros para combater a persistência inflacionária. “O comunicado destacou que a economia expande a ritmo sólido e reafirmou o compromisso com a estabilidade de preços.”

Ela citou também a reação do mercado de renda fixa, que refletiu uma dinâmica de alguma perda de inclinação da curva de juros. A ponta curta respondeu à decisão e as projeções do colegiado, com o rendimento do título de 2 anos do Tesouro dos EUA avançando 9 bps para 4,69%, enquanto o título de 10 anos sobe 5bps para 5,00.

“O movimento atesta o ganho de credibilidade da autoridade monetária. Contudo, a parte mais longa da curva segue sustentando uma elevação acumulada de 80bps no ano, pressionada pela combinação de inflação de energia, volume elevado de emissões de dívida corporativa e ampliação dos déficits orçamentários nos EUA.”

Continua depois da publicidade

Leia mais: Warsh diz que inflação está alta demais e cita 3 razões para alta de yield de títulos

Busca por credibilidade

Em sua análise, André Valério, economista sênior do Inter, lembrou a declaração de Warsh no Simpósio de Jackson Hole de que, caso a inflação de agosto não indicasse que o processo de desinflação tivesse perdido força, ele votaria por manter a taxa de juros.

“Entretanto, os dados de agosto não foram favoráveis a essa visão, com os gastos com energia voltando a pressionar o índice, acompanhado de um núcleo da inflação mais forte que o esperado. Soma-se a isso uma economia americana bastante robusta, com um mercado de trabalho que não dá sinais de que precisa do apoio da política monetária, o Fed se colocou em uma posição em que era obrigado a aumentar os juros hoje. Do contrário, o custo de não aumentar em termos de credibilidade seria excessivamente alto”, opinou

Continua depois da publicidade

Sobre a divulgação das projeções pelos membros do Comitê, Valério afirmou que elas indicam uma visão de que a economia americana está aquecida, com revisão para cima as projeções de PIB e inflação, enquanto as projeções de desemprego foram reduzidas.

“Além disso, o comitê enxerga o núcleo da inflação para 2026 levemente acima do que projetavam em junho, mas reduziram a projeção do núcleo para 2027 frente as projeções feitas em junho.”

“A despeito dessa revisão, os membros antecipam apenas mais uma alta de 25bps esse ano, possivelmente em dezembro, com os juros sendo mantidos nesse patamar ao longo de 2027”, completou.

Continua depois da publicidade

Para o economista do Inter, dado o pessimismo nos juros americanos, é possível que o mercado leia isso como sendo “dovish” e pressione ainda mais os juros nas próximas sessões.

“De toda forma, a capacidade do Fed em entregar apenas mais essa alta dependerá da dinâmica do preço do petróleo. Caso haja alguma resolução mais duradoura em relação ao estreito de Ormuz que permita que o preço do barril retorne ao patamar de US$70 dólares observado após a assinatura do memorando de entendimento em junho, apenas mais uma alta de 25 bps é plausível. Caso contrário, o choque inflacionário de energia pode persistir por mais tempo, forçando o Fed a estender o ciclo de alta além do planejado hoje.”

Vinicius Flores, gestor de investimentos e sócio da Stratton Capital Nova York, é de que o tom do comunicado do Fomc foi direto.

A decisão do Fed veio dentro do esperado. Diante dos dados de inflação da semana passada, que não foram suficientes para acalmar o mercado, e com o petróleo voltando a superar os US$ 100 por barril, o Fed optou por elevar as taxas em 25 bps a fim de preservar sua credibilidade.

Na minha visão, o tom foi direto e que o uso da expressão “retorno mais tempestivo à meta de 2% do Comitê”, junto com uma projeção de juros mais alta para 2027, indica um tom mais “hawkish” que o de julho, sinalizando o que pode ser o início de ciclo de aumentos na taxa de juros americana.

“O Fed com certeza começou o seu esforço máximo contra a inflação. Optou por elevar a taxa a fim de evitar um choque de credibilidade no mercado de renda fixa americano”, disse

Para Flores, no entanto, esse movimento me parece precipitado, uma vez que a inflação implícita de 5 e 10 anos está ancorada, o PCE (índice de inflação alvo do Fed) passará por uma revisão metodológica do Bureau of Economic Analysis em 30 de setembro que pode reduzir a leitura da inflação em cerca de 20 bp e as forças-tarefa lideradas por Warsh já vêm promovendo mudanças estruturais relevantes.

Mateus Hammes, head de investimento da Ludo Capital, por sua vez, disse que o principal argumento do Fed para sua decisão é a inflação persistente, turbinada pelo choque de petróleo. Ele citou em sua análise que o barril de Brent ultrapassou os US$ 100 e chegou a US$ 107 nesta semana, após ataques ao oleoduto Leste-Oeste da Arábia Saudita e a escalada de tensões envolvendo houthis, Irã e o Estreito de Ormuz — uma rota que responde por cerca de 4% do abastecimento global.

“Kevin Warsh já havia sinalizado o caminho no discurso de Jackson Hole, em agosto, ao afirmar que a inflação segue distante da meta de 2%. Desde então, dados de preços ao consumidor vieram consistentemente acima do esperado, reforçando a leitura de que a pressão inflacionária não é passageira”, lembrou.

A opinião de Marcelo Bassani, economista e sócio-fundador da Boa Brasil Capital, também é de que o comunicado veio “hawkish”. “O principal ponto, na minha visão, não é nem a alta em si, mas o fato de o Fed elevar a projeção de juros para o fim de 2026 de 3,8% para 4,1%, sinalizando que pode haver mais uma alta ainda este ano. É um tom de comitê que não está satisfeito com o processo desinflacionário e prefere apertar um pouco mais os juros, do que ceder a cortes ou mantimento”, explicou.

Bassani disse acreditar que a decisão se justifica pelos próprios fundamentos citados no comunicado: atividade econômica em ritmo sólido, gastos domésticos resilientes (mesmo com a incerteza geopolítica do Oriente Médio), produtividade forte, investimentos robustos e mercado de trabalho ainda equilibrado, sem sinais de deterioração.

“Ou seja, a economia americana está aguentando juros altos sem travar e isso provavelmente deve dar ao Fed conforto para continuar priorizando o combate à inflação em vez de se preocupar somente com crescimento ou emprego”, afirmou.


Veja matéria completa!

Categorias
economia

Porta-voz da Casa Branca chama aumento de juros pelo Fed de ‘decisão infeliz’


O porta-voz da Casa Branca, Kush Desai, criticou nesta quarta-feira, 16, a decisão do Federal Reserve (Fed, o banco central norte-americano) desta mesma data, de aumentar as taxas de juros em 25 pontos-base, elevando-as para a faixa de 3,75%-4,00% ao ano.

“Hoje, a decisão bastante infeliz do Fed de aumentar as taxas de juros não foi respaldada por um caso econômico convincente”, disse ele à Fox News.

“O presidente Donald Trump quer que o Fed faça a coisa certa e reduza os juros para um dos níveis mais baixos do mundo, em vez de aumentá-las.”

Segundo Desai, taxas mais altas vão apenas impedir um progresso econômico significativo, aumentar as taxas de hipoteca e punir empresas.

Apesar disso, ele reiterou que Trump continua acreditando na independência do Fed.


Veja matéria completa!

Categorias
matogrossodosul politica_ms

Helicóptero desaparece em SC com o cantor Rick e o empresário Bruno Avelar


Um helicóptero desapareceu na tarde desta segunda-feira (21), em Santa Catarina. Na aeronave, estavam o cantor Rick, da dupla com Renner, e o empresário Bruno Avelar, do projeto “O Poder do Network”.

Equipes realizam buscas para tentar encontra a aeronave. Os esforços se concentram na região de Urubici.

A operação concentra-se em dois pontos, distantes cerca de 30 quilômetros um do outro: o local onde a aeronave supostamente caiu e o ponto onde foi registrado o último sinal de celular de um dos tripulantes.

Segundo a Polícia Militar de Santa Catarina, as buscas seguem por terra por causa das condições climáticas e em conjunto com as demais forças de resgate e segurança.

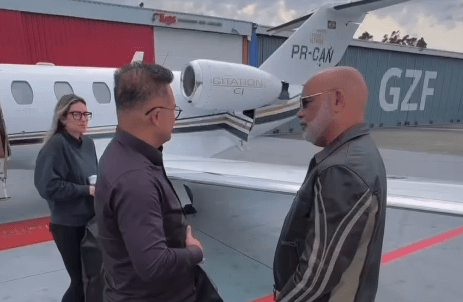
Nas redes sociais, Rick postou pela manhã chegando em um avião de pequeno porte e caminhando ao lado do empresário Bruno Avelar até um helicóptero, sem dizer em que cidade estavam.

“‘A única informação que temos é que o helicóptero perdeu comunicação”, informou a equipe do cantor.

A CNN Brasil apurou que Bruno Avelar também está desaparecido.

O CBMSC em Urubici foi inicialmente à localidade de Vacas Gordas, apontada como provável local da queda, mas não encontraram vestígios da aeronave. As equipes seguem agora para a área do último sinal registrado, próx a São Joaquim-SC. O helicóptero teria decolado da costa esmeralda em porto belo, indo para São Joaquim.

Em nota, Força Aérea Brasileira (FAB), por meio do Departamento de Controle do Espaço Aéreo (DECEA), confirmou que procura por um helicóptero que perdeu comunicação.

A aeronave saiu de Santa Catarina e tinha como destino São Paulo.

Quem é Bruno Avelar

Bruno Avelar é um empresário e fundador do “Poder do Network”, reconhecido por sua experiência em conexões profissionais e por compartilhar nas redes sociais sua rotina de palestras sobre o tema.

Além de sua atuação no mercado corporativo, o empresário apareceu ao lado de personalidades como Neymar Jr., registrando momentos como o leilão do instituto do jogador em 2025 e uma viagem.

Quem é Rick

Rick Sollo, da dupla sertaneja Rick & Renner, tem 59 anos e e é pai de seis filhos. Até a última semana, estava realizando shows na região Centro-Oeste do país junto à sua parceria de dupla.

Além de cantor, Rick é compositor de grandes sucessos gravados por outros duetos, como “Página de Amigos”, famosa na voz de Chitãozinho & Xororó; “Só Dá Você na Minha Vida”, João Paulo & Daniel; “Agenda Rabiscada”, Cleiton & Camargo; “Bebo pa Carai”, Gino & Gino; entre outras.

Nota da FAB

A Força Aérea Brasileira (FAB), por meio do Departamento de Controle do Espaço Aéreo (DECEA), informa que foi acionada na tarde desta segunda-feira (21/09), para realizar buscas por uma aeronave que decolou de Porto Belo (SC) e não chegou ao destino previsto.

O Centro de Coordenação de Salvamento Aeronáutico de Curitiba (ARCC-CW), o Salvaero Curitiba, responsável pela coordenação das ações de Busca e Salvamento na região, iniciou as ações de investigação e planejamento necessárias para delimitar a área de maior probabilidade de localização da aeronave.

Em pronta resposta à ocorrência, foram empregadas duas aeronaves Black Hawk (H-60) e SC-105 Amazonas, especializadas em missões de Busca e Salvamento que possuem capacidade para realizar buscas em diversos tipos de terreno, condições ambientais e períodos do dia.

A prioridade da operação é localizar a aeronave e seus ocupantes no menor tempo possível, concentrando os esforços de busca nas áreas de maior probabilidade e ajustando continuamente o planejamento à medida que novas informações são obtidas.


Veja a matéria completa

Categorias
economia

BC corta Selic em 0,25 ponto, para 13,75% ao ano, e deixa próximos passos em aberto


O Banco Central reduziu a taxa básica de juros Selic em 0,25 ponto percentual pela quinta vez consecutiva nesta quarta-feira (16), a 13,75% ao ano. A decisão do Copom (Comitê de Política Monetária) foi linha com o esperado pelo mercado e foi unânime.

No comunicado que acompanha a decisão, o Comitê destacou ter deixado os próximos passos em aberto ao afirmar que o atual cenário de incerteza demanda serenidade e cautela na condução da política monetária.

“Em decorrência da dinâmica dos riscos associados à evolução dos preços, o Comitê reafirma que a magnitude total do ciclo de calibração será estabelecida à luz de novas informações visando assegurar a convergência da inflação à meta”, disse.

O BC acrescentou que seguirá acompanhando a evolução do cenário de forma a manter a restrição adequada para assegurar a convergência da inflação à meta.

O Copom destacou que o ambiente externo permanece incerto em função da indefinição acerca dos conflitos armados no Oriente Médio e da incerteza sobre a política monetária em algumas economias avançadas. Tal cenário exige cautela por parte de países emergentes em ambiente marcado por elevação da volatilidade de preços de ativos e commodities.

Já em relação ao cenário doméstico, apontou que o conjunto dos indicadores divulgados desde a última reunião mostra uma moderação gradual da atividade econômica, principalmente em setores mais cíclicos, embora ainda em patamar resiliente, e mercado de trabalho aquecido. Nas divulgações mais recentes, a inflação cheia e a média das medidas subjacentes desaceleraram, situando-se abaixo do limite superior do intervalo de tolerância, porém ainda acima da meta.

Continua depois da publicidade

Cabe ressaltar que, na última sexta, o IBGE informou que o IPCA recuou 0,32% em agosto, na primeira deflação mensal em um ano, sob o impacto da queda nos custos da energia elétrica, alimentos e combustíveis.

Em 12 meses, o índice passou a acumular alta de 4,22%, de 4,44% no mês anterior, indo mais abaixo do teto da meta contínua para a inflação –3,0%, com margem de tolerância de 1,5 ponto percentual para mais ou menos.

Contudo, o comunicado ressaltou que os riscos para a inflação, tanto de alta quanto de baixa, permanecem mais elevados que o usual, com assimetria altista.

Continua depois da publicidade

Confira o comunicado na íntegra:

​O ambiente externo permanece incerto em função da indefinição acerca dos conflitos armados no Oriente Médio e da incerteza sobre a política monetária em algumas economias avançadas. Tal cenário exige cautela por parte de países emergentes em ambiente marcado por elevação da volatilidade de preços de ativos e commodities.

Em relação ao cenário doméstico, o conjunto dos indicadores divulgados desde a última reunião mostra uma moderação gradual da atividade econômica, principalmente em setores mais cíclicos, embora ainda em patamar resiliente, e mercado de trabalho aquecido. Nas divulgações mais recentes, a inflação cheia e a média das medidas subjacentes desaceleraram, situando-se abaixo do limite superior do intervalo de tolerância, porém ainda acima da meta.

Continua depois da publicidade

As expectativas de inflação para 2026 e 2027 apuradas pela pesquisa Focus permanecem em valores acima da meta, situando-se em 4,9% e 4,3%, respectivamente. A projeção de inflação do Copom para o primeiro trimestre de 2028, atual horizonte relevante de política monetária, situa-se em 3,2% no cenário de referência (Tabela 1).

Os riscos para a inflação, tanto de alta quanto de baixa, permanecem mais elevados que o usual, com assimetria altista. Entre os riscos de alta para o cenário inflacionário e as expectativas de inflação, destacam-se (i) uma desancoragem das expectativas de inflação por período mais prolongado, com horizontes mais longos incorporando impactos potenciais de segunda ordem de choques de oferta, relacionados ao petróleo e seus derivados, e a efeitos climáticos sobre a produtividade agrícola e custos de energia; (ii) uma maior resiliência na inflação de serviços do que a projetada em função de um hiato do produto mais positivo; (iii) uma conjunção de políticas econômicas externa e interna que tenham impacto inflacionário maior que o esperado, por exemplo, por meio de uma taxa de câmbio persistentemente mais depreciada; e (iv) estímulos à demanda agregada, em particular ao componente de consumo, que tenham como resultado o crescimento da atividade econômica acima do produto potencial, enfraquecendo parte dos canais usuais de transmissão da política monetária. Entre os riscos de baixa, ressaltam-se (i) uma eventual desaceleração da atividade econômica doméstica mais acentuada do que a projetada, tendo impactos sobre o cenário de inflação; (ii) uma desaceleração global mais pronunciada decorrente dos choques de comércio e do petróleo, e de um cenário de maior incerteza; e (iii) uma redução nos preços das commodities com efeitos desinflacionários.

O Comitê segue acompanhando como os desenvolvimentos da política fiscal doméstica impactam a política monetária e os ativos financeiros, reforçando a postura de cautela em cenário de maior incerteza. Os indicadores correntes de atividade mantêm-se consistentes com uma trajetória de desaceleração no acumulado de 2026. O Comitê monitora com atenção a desancoragem das expectativas de inflação para prazos mais longos na medida em que esta contribui para a determinação dos preços e aumenta o custo de desinflação.

Continua depois da publicidade

Em decorrência da dinâmica dos riscos associados à evolução dos preços, o Comitê reafirma que a magnitude total do ciclo de calibração será estabelecida à luz de novas informações visando assegurar a convergência da inflação à meta.

O Copom decidiu reduzir a taxa básica de juros para 13,75% a.a., e entende que essa decisão é compatível com a estratégia de convergência da inflação para o redor da meta ao longo do horizonte relevante. Sem prejuízo de seu objetivo fundamental de assegurar a estabilidade de preços, essa decisão também implica suavização das flutuações do nível de atividade econômica e fomento do pleno emprego.

O cenário atual, caracterizado por significativo aumento da incerteza, desancoragem das expectativas e riscos elevados em torno do cenário base, demanda serenidade e cautela na condução da política monetária. O Comitê seguirá acompanhando a evolução do cenário de forma a manter a restrição adequada para assegurar a convergência da inflação à meta.

Votaram por essa decisão os seguintes membros do Comitê: Gabriel Muricca Galípolo (presidente), Ailton de Aquino Santos, Gilneu Francisco Astolfi Vivan, Izabela Moreira Correa, Nilton José Schneider David, Paulo Picchetti, e Rodrigo Alves Teixeira.


Veja matéria completa!

Categorias
agro destaque_home

Produção de tilápia cresce 148% em dez anos e chega a 707,5 mil toneladas

A produção brasileira de tilápia cresceu 148,2% em dez anos e chegou a aproximadamente 707,5 mil toneladas em 2025, segundo o relatório Observatório do Peixe, da Alianima.

O volume mais que dobrou em relação às cerca de 285 mil toneladas registradas em 2015 e consolidou a espécie como a principal da aquicultura brasileira, respondendo por quase 70% da produção de peixes cultivados no país.

O avanço da cadeia ocorre em meio ao aumento da demanda interna e externa e a investimentos em genética, automação, biossegurança, processamento e desenvolvimento de novos produtos. Em 2025, a piscicultura brasileira produziu 1,01 milhão de toneladas, alta de 4,41% em relação ao ano anterior, colocando o país como líder da atividade nas Américas.

Nesse cenário de expansão, o desafio passa a ser aumentar a eficiência da produção e, ao mesmo tempo, reduzir perdas e melhorar a qualidade do produto final. O relatório aponta que fatores como manejo, qualidade da água, densidade de criação, alimentação, transporte e procedimentos antes do abate podem influenciar indicadores produtivos e a qualidade dos filés.

A qualidade da água aparece como um dos principais pontos de atenção. Segundo o estudo, condições adequadas de água estão relacionadas à saúde, ao crescimento e à sobrevivência dos peixes, enquanto alterações no ambiente podem aumentar a vulnerabilidade a doenças e contribuir para perdas na produção. A densidade dos animais também pode influenciar o crescimento, o comportamento e características do filé.

O transporte e as etapas que antecedem o abate são outros pontos destacados. Situações de maior estresse podem afetar a recuperação dos animais e estar associadas a alterações na qualidade do produto. Estudos analisados pelo relatório indicam que a redução de fatores de estresse nessas etapas pode favorecer a recuperação e preservar características do filé, embora os resultados ainda não permitam estabelecer uma solução única para toda a cadeia.

A relação entre essas práticas e o desempenho econômico, porém, ainda é uma área com poucas informações. O relatório destaca que os estudos sobre os impactos econômicos são mais limitados do que as pesquisas sobre estresse, transporte, densidade e crescimento. Por isso, ainda não é possível estabelecer de forma geral qual seria o retorno financeiro de determinadas mudanças de manejo em condições comerciais.

Mesmo assim, a avaliação da Alianima é que melhorias nas condições de produção podem contribuir para reduzir perdas evitáveis, aumentar a previsibilidade da operação e melhorar a eficiência. A adoção de indicadores e sistemas de monitoramento também pode ajudar as empresas a identificar problemas, acompanhar resultados e incorporar melhorias de forma gradual.

Mercado externo

O crescimento da produção ocorre em um mercado internacional mais competitivo. Os Estados Unidos são atualmente o principal destino das exportações brasileiras de tilápia, responsáveis por 84% do volume, enquanto China, Canadá, Japão e México aparecem entre os demais mercados. Em 2025, a tilápia representou cerca de 92% do volume exportado pela piscicultura brasileira.

O relatório também destaca o aumento da competição internacional, com a entrada de novos fornecedores e a maior presença de produtos importados. A concorrência com a tilápia vietnamita é citada como um dos fatores que aumentam a pressão sobre os produtores brasileiros, especialmente em um momento de discussões sobre tarifas e acesso a mercados.

Nesse ambiente, a cadeia passa a discutir não apenas volume e preço, mas também qualidade, regularidade, rastreabilidade e transparência. O relatório aponta que consumidores e mercados podem considerar cada vez mais informações sobre a origem dos produtos e sobre as práticas adotadas ao longo da produção.

Para a cadeia brasileira, a avaliação é que a expansão dos últimos anos aumenta a necessidade de transformar ganhos de escala em eficiência operacional. Isso envolve treinamento, padronização de processos, acompanhamento de indicadores e maior integração entre produtores, indústria, pesquisadores, empresas, certificadores, autoridades e varejo.

O relatório ressalta, no entanto, que ainda há lacunas de pesquisa, principalmente sobre os efeitos econômicos das diferentes práticas em condições comerciais brasileiras. A ampliação dos estudos sobre produção, qualidade e eficiência pode ajudar o setor a identificar quais medidas apresentam maior impacto e como incorporá-las à rotina das propriedades e das indústrias.

Com uma produção de mais de 700 mil toneladas de tilápia, a cadeia brasileira entra, assim, em uma etapa em que o crescimento deixa de ser o único indicador de avanço. A capacidade de reduzir perdas, manter a qualidade e aumentar a eficiência passa a ter peso maior para a competitividade do setor e para a conquista de novos mercados.

Veja matéria completa aqui!

Categorias
economia

Com Selic em 13,75%, Brasil tem maior juro real do mundo


O Brasil voltou a liderar o ranking de maior juro real do mundo após o Comitê de Política Monetária (Copom) cortar a Selic a 13,75% nesta quarta-feira (16). O cálculo considera a taxa básica de juros e exclui a inflação projetada para os próximos 12 meses. Pela metodologia, o juro real do Brasil é de 8,45%.

O ranking dos juros reais foi calculado pela MoneYou e Lev Intelligence, e tem a coordenação do economista-chefe Jason Vieira.

O ranking dos juros reais tem a Rússia em segundo lugar, seguido por Colômbia, em terceiro, e Turquia, em quarto.

Leia também: Fed eleva taxas de juro pela 1ª vez desde 2023 e sinaliza mais uma alta neste ano

Mesmo que o Copom optasse por manter a Selic em 14% ou fazer um corte maior, a posição do Brasil não seria alterada, já que a inflação alterou a dinâmica dos juros reais e a distância ao segundo colocado, explica Vieira.

“As perspectivas inflacionárias para os próximos 12 meses foram majoritariamente revisadas para cima nos países do ranking, criando uma série significativa de juros reais mais baixos e negativos, em meio ao cenário adverso e ainda em aberto com o conflito no Oriente Médio”, afirma Vieira, em relatório.

Continua depois da publicidade

Brasil está em 4° lugar no ranking nominal

Em termos nominais, o juro de 13,45% coloca o Brasil na quarta colocação. Neste caso, Turquia lidera, com 37% de juro ao ano, seguido por Argentina (29%) e Rússia (14%). Após o Brasil, vem a Colômbia (12%), África do Sul (7%) e México (6,5%). 

Entre os 164 países analisados, 72,56% mantiveram os juros, 21,34% elevaram e 6,10% cortaram. Já no recorte dos 40 países do ranking, 55% mantiveram as taxas inalteradas, enquanto 35% elevaram e 10% cortaram.


Veja matéria completa!

Categorias
agro destaque_home

JBS S.A. sai da CVM e JBS N.V assume estrutura de emissora

A JBS S.A. iniciou o processo para deixar de ser registrada como emissora de valores mobiliários categoria “A” perante a CVM (Comissão de Valores Mobiliários). A decisão foi aprovada nesta segunda-feira (21), em Assembleia Geral Extraordinária da companhia, e autorizada pelos titulares das debêntures da 12ª emissão.

O movimento ocorre dentro da estrutura societária criada com a dupla listagem da JBS, na qual a JBS N.V., companhia sediada na Holanda, passou a ocupar a posição de controladora do grupo e de emissora listada.

A estrutura de dupla listagem estabelecida pela companhia prevê a JBS N.V. como emissora estrangeira registrada na CVM, com BDRs negociados na B3 e ações Classe A listadas na NYSE (Bolsa de Nova York). A JBS S.A., por sua vez, permanece como subsidiária integral dentro da estrutura do grupo.

No comunicado divulgado nesta segunda-feira, a JBS informou que o pedido de cancelamento do registro da JBS S.A. foi deliberado em assembleia e ainda depende do deferimento da CVM. Com a aprovação, a companhia brasileira passará a ser uma sociedade anônima de capital fechado.

A mudança também terá efeito sobre as debêntures da 12ª emissão da JBS S.A. Segundo a companhia, uma vez deferido o cancelamento do registro, os títulos passarão a estar sujeitos às regras aplicáveis a dívidas de emissores não registrados na CVM. Com isso, a negociação das debêntures em mercados regulamentados ficará restrita a investidores profissionais, conforme a Resolução CVM 160.

A escritura da emissão, originalmente assinada em julho de 2026, será aditada para refletir as novas condições de negociação dos títulos. A JBS N.V. permanece como a companhia do grupo registrada como emissora estrangeira perante a CVM e com valores mobiliários negociados no mercado.

A reorganização societária já havia sido apresentada pela JBS como parte da estratégia de dupla listagem. Agora, pela estrutura aprovada, os acionistas passaram a deter participação na JBS N.V., enquanto a companhia holandesa passou a controlar indiretamente a JBS S.A.

Veja matéria completa aqui!

Categorias
economia

eleições e riscos globais vão travar mais cortes?


O Comitê de Política Monetária (Copom) cortou a taxa básica de juros, a Selic, a 13,75% nesta quarta-feira (16), em decisão unânime e amplamente esperada pelo mercado. Apesar da moderação da atividade econômica e da inflação corrente, a autoridade monetária adotou um tom de cautela ao não sinalizar claramente os próximos passos, justificando que, dentro do horizonte relevante, a inflação está convergindo à meta, com projeção mantida em 3,2% para o primeiro trimestre de 2028.  

Leia também: Com Selic em 13,75%, Brasil tem maior juro real do mundo

A falta de um compromisso explícito ou “forward guidance” por parte do Banco Central gerou diferentes interpretações entre os analistas de mercado, que se dividem entre a continuidade gradual do ciclo de cortes e uma possível interrupção das quedas para garantir a convergência dos preços à meta. 

Economistas veem pausa nos cortes de juros

Para uma parcela dos economistas, o ciclo de cortes pode ter chegado ao fim em 2026. 

Gustavo Sung, economista-chefe da Suno Research, avalia que o Banco Central calibrou corretamente a decisão diante de um balanço de riscos assimétrico. “Em nosso cenário, entendemos que o corte de hoje é o último deste ano, muito por conta dos riscos no radar para o quarto trimestre e para o início do ano que vem”, projeta Sung. Ele ressalta a resiliência dos preços de serviços intensivos em mão de obra, que rodam a 7%.

Leia também: Selic cai a 13,75%: quanto R$ 10 mil rendem em CDB, Tesouro e LCI?

Continua depois da publicidade

Felipe Salles, economista-chefe do C6 Bank, compartilha a visão de que a melhora recente da inflação se deve a fatores temporários. “Por isso, na nossa avaliação, o espaço para novos cortes na taxa de juros é praticamente inexistente”, afirma. 

Marcos Praça, diretor de Análise da ZERO Markets Brasil, e Ricardo Trevisan, CEO da Gravus Capital, apontam que o aperto monetário global, com o Federal Reserve (EUA) e o Banco Central Europeu elevando juros, deixa o Brasil com menos espaço para repetir reduções.


Inflação e atividade podem permitir mais cortes

Em contrapartida, outras instituições apontam que os dados domésticos ainda dão respaldo para a continuidade das quedas. 

Continua depois da publicidade

A XP Macro acredita que a desaceleração econômica se tornará ainda mais evidente nos próximos meses e projeta que “o Copom continuará reduzindo a taxa básica de juros em 0,25 p.p. nas próximas reuniões”, chegando a 13,25% ao fim de 2026.

Beto Saadia, economista-chefe da Nomos, ressalta que o Copom registrou que tanto a inflação cheia quanto os núcleos estão agora abaixo do teto, fornecendo suporte à manutenção do ritmo de cortes. 

Felipe Queiroz, economista-chefe da APAS, argumenta que o país mantém um dos maiores juros reais do mundo, penalizando o setor produtivo, e que haveria espaço para cortes mais acentuados.

Continua depois da publicidade

Geopolítica e clima no radar do Copom

Além do aperto monetário no exterior, fatores geopolíticos e climáticos adicionam pressão ao freio do Banco Central. 

José Márcio Camargo, economista-chefe da Genial Investimentos, alerta que a desaceleração recente da inflação ocorreu por fatores que podem ser revertidos. “Algo que pode voltar nos próximos meses, devido ao El Niño mais intenso, ao mesmo tempo em que a guerra no Oriente Médio continua fazendo com que o preço do petróleo permaneça acima de 100 dólares/barril”, explica o economista.

A avaliação é corroborada pela XP e pela Suno. Gustavo Sung ressalta que o El Niño com alta probabilidade de ser superforte impactará os alimentos in natura, enquanto o petróleo a US$ 100 pode gerar choques de segunda ordem na economia.

Continua depois da publicidade

Eleições e o silêncio estratégico do BC

A decisão monetária foi a última antes do pleito presidencial, o que adiciona um componente fiscal relevante. Para parte do mercado, a falta de sinalização sobre os próximos passos é uma estratégia deliberada do Banco Central diante das urnas.

João Debom, sócio da Supernova Investimentos, aponta que o Copom evitou qualquer sinalização explícita sobre a reunião de novembro, que já ocorrerá com o resultado eleitoral definido. “Na prática, o Banco Central comprou tempo e flexibilidade num momento em que qualquer sinalização mais forte poderia ser lida como interferência no processo eleitoral”, avalia.

Rafael Ihara, economista-chefe da Meraki Capital, reforça essa tese, indicando que o mercado está operando em compasso de espera. “Juro, bolsa e câmbio estão operando com um único tema doméstico: eleição”, resume Ihara, ponderando que movimentos mais fortes do BC dependem de clareza na agenda fiscal do próximo mandato. Gustavo Sung pontua que o calendário eleitoral pode gerar novas pressões indesejadas sobre o câmbio.

Renda fixa atrativa e espera nos imóveis

Na ponta do crédito, o alívio imediato para consumidores e empresários ainda é visto como distante. Fabrizio Gammino, co-CEO da Grownt, explica que a redução da Selic é apenas um alívio matemático. “O corte, por si só, ainda não devolve confiança, nem reabre o crédito para quem está endividado”, alerta.

Com o mercado precificando uma pausa ou ritmo lento, a recomendação para os investimentos é aproveitar a janela. Ana Priscila Kologeski, consultora da Unicred Porto Alegre, ressalta que “com a Selic em trajetória de queda, mesmo que mais lenta, as taxas dos novos investimentos em renda fixa tendem a ficar menos atrativas com o tempo”. O momento, segundo ela, exige revisar a carteira para travar taxas em prefixados e papéis atrelados à inflação.

Na economia real, o ritmo cadenciado do BC afeta setores intensivos em capital, como a construção. Alex Sales, fundador da Alumbra Empreendimentos, avalia que o corte diminui barreiras, mas o efeito nas vendas não é imediato. “A resposta mais forte do comprador deverá ocorrer à medida que o ciclo de redução dos juros ganhar continuidade”, projeta o executivo, lembrando que os primeiros reflexos tendem a aparecer na estruturação financeira de novos projetos.

Projeções divergentes para a Selic em 2026

Com a comunicação dependente de dados (“data-dependent”) adotada pelo Copom, as casas de análise divergem sobre o patamar de encerramento da taxa básica de juros para o ano de 2026.

Parte dos agentes financeiros ancorou as estimativas na mediana da pesquisa Focus, que projeta a Selic paralisada em 13,75% até o final de 2026. Foi o caso de instituições como Santander Brasil, C6 Bank, BV e a Suno Research, que adotam esse cenário de interrupção imediata, prevendo a retomada dos cortes apenas em 2027.

Outra parte do mercado projeta que o Banco Central aproveitará eventuais brechas para prolongar o ciclo. 

A equipe da XP Macro projeta que os juros encerrarão o ano em 13,25%, podendo atingir 11,50% em meados de 2027, assumindo uma eventual aceleração dos cortes. 

Camilo Cavalcanti, gestor da Oby Capital, tem uma visão intermediária, prevendo mais um corte de 0,25 ponto percentual em novembro e manutenção em dezembro, projetando a Selic a 13,50% no fim do ano.


Veja matéria completa!

Categorias
brasil destaque_home

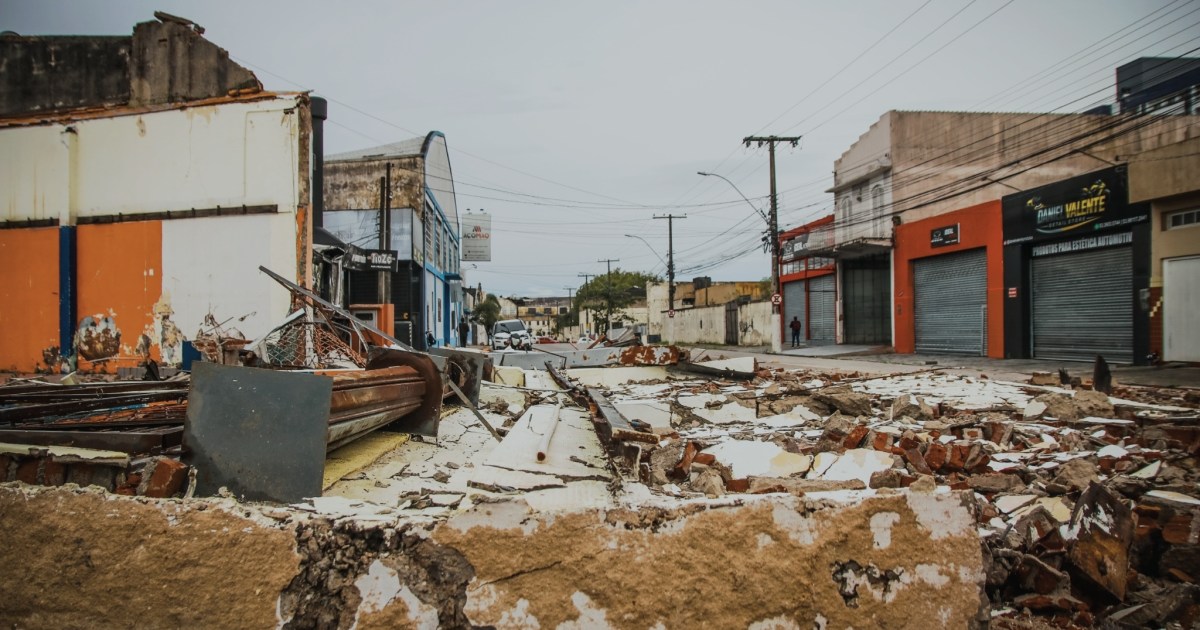
Tempestades no RS deixam 4 desaparecidos e mais de 600 desalojados


Uma tempestade que aconteceu no Rio Grande do Sul durante a madrugada desta segunda-feira (21) deixou 4 desaparecidos e mais de 600 desalojados em todo o estado. As informações foram confirmadas pela Defesa Civil do RS que também informou sobre as buscas.

A 9ª Coordenadoria Regional de Proteção e Defesa Civil, sediada em Caxias do Sul, foi informada pelo Corpo de Bombeiros local sobre quatro pessoas desaparecidas no município. “Na primeira ocorrência, uma enxurrada arrastou um veículo, na localidade de Parada Cristal. Um homem foi resgatado, e seguem desaparecidas um adolescente e uma criança, de 13 e 4 anos, e uma mulher de 43 anos”, afirmou a Defesa Civil em nota.

Em outro caso, um homem desapareceu no bairro De Lazzer, enquanto realizava a limpeza de uma galeria e teria sido arrastado pela água.

Ainda segunda a Defesa Civil de Caxias do Sul, as informações são preliminares e,nos dois casos, o Corpo de Bombeiros segue atuando nas buscas.

Conforme a Defesa Civil municipal de Pelotas, um prédio desabou parcialmente na rua Marcílio Dias, na altura da rua Doutor Amarante. Um homem ficou gravemente ferido e foi levado a um hospital após sofrer um acidente durante o vendaval. Ele tinha subido no telhado para fazer um reparo. Até o momento, não há informações atualizadas sobre seu estado de saúde.

Sem luz

Em nota, a CEEE Equatorial, responsável pelo fornecimento de energia em parte do estado, incluindo Porto Alegre, afirmou que seguirá atuando para restabelecer o serviço com segurança e na maior brevidade possível após rajadas de ventos de até 115 km/h atingiram a sua área de cobertura. Cerca de 588 mil clientes estavam sem luz até às 5h desta segunda-feira. Às 13h, o número diminuiu para 442,7 mil.

A concessionária informou que mais de 500 equipes estão mobilizadas para reparar a rede elétrica e restabelecer o fornecimento de energia nos municípios da área de concessão que foram afetados.

Segundo a MetSul Meteorologia, o evento climático provocou tempestades severas, vendavais e granizo, com ventos entre 70 km/h e 100 km/h em diversas localidades e rajadas de 120 km/h a 150 km/h em pontos específicos.

Santa Catarina

Em Santa Catarina, por volta das 6h desta segunda-feira, foram registrados alagamentos nos municípios litorâneos de Jaguaruna, Imbituba e Laguna após uma elevação súbita do nível do mar, informou a Defesa Civil do Estado. Há relatos de vias danificadas pelo acúmulo de areia e água, além de danos em edificações e barcos arrastados pela força da água.

Segundo a pasta, os alagamentos costeiros foram provocados por um tsunami meteorológico, fenômeno associado a alterações bruscas na pressão atmosférica e à atuação de ventos intensos sobre o mar. Essas condições podem provocar uma elevação rápida e temporária do nível do oceano, favorecendo o avanço da água sobre a faixa costeira, disse a pasta. Diferentemente de um tsunami de origem sísmica, o fenômeno não está relacionado a terremotos.

*Com informações do Estadão Conteúdo


Veja a Matéria Completa

Categorias
economia

Balança comercial tem superávit de US$ 984,2 milhões na 3ª semana de setembro


A balança comercial brasileira registrou superávit comercial de US$ 984,2 milhões na terceira semana de setembro. De acordo com dados da Secretaria de Comércio Exterior do Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) divulgados nesta segunda-feira, 21, o valor foi alcançado com exportações de US$ 7,701 bilhões e importações de US$ 6,717 bilhões.

O mês de setembro acumula superávit de US$ 4,284 bilhões, resultante de US$ 21,892 bilhões em exportações e US$ 17,608 bilhões em importações.

Até a terceira semana de setembro, comparado ao mesmo período do mês de 2025, as exportações cresceram 21,5%. O desempenho dos setores foi o seguinte: crescimento de 12,5% em Agropecuária, que somou US$ 4,444 bilhões; crescimento de 44,7% em Indústria Extrativa, que chegou a US$ 5,774 bilhões e, por fim, crescimento de 15,3% em Indústria de Transformação, que alcançou US$ 11,436 bilhões.

Em relação às importações, houve alta de 9,0% na mesma comparação. Houve aumento de 18,0% em Agropecuária, que somou US$ 332,7 milhões; de 34,8% em Indústria Extrativa, que chegou a US$ 897,7 milhões e, por fim, crescimento de 7,6% em Indústria de Transformação, que alcançou US$ 16,278 bilhões.

Acumulado do ano

De janeiro até a terceira semana de setembro, o ano acumula superávit de US$ 59,601 bilhões, um crescimento de 35,2% em relação ao mesmo período de 2025, quando o superávit no período somava US$ 46,300 bilhões.

A projeção do MDIC é de que o superávit da balança comercial seja de US$ 90,0 bilhões neste ano, crescimento de 32,3% em relação a 2025.

Continua depois da publicidade

O resultado projetado para este ano é decorrente de uma previsão de US$ 394,4 bilhões em exportações e US$ 304,4 bilhões em importações.


Veja matéria completa!

Cookie policy
We use our own and third party cookies to allow us to understand how the site is used and to support our marketing campaigns.

Hot daily news right into your inbox.