Categorias
brasil destaque_home

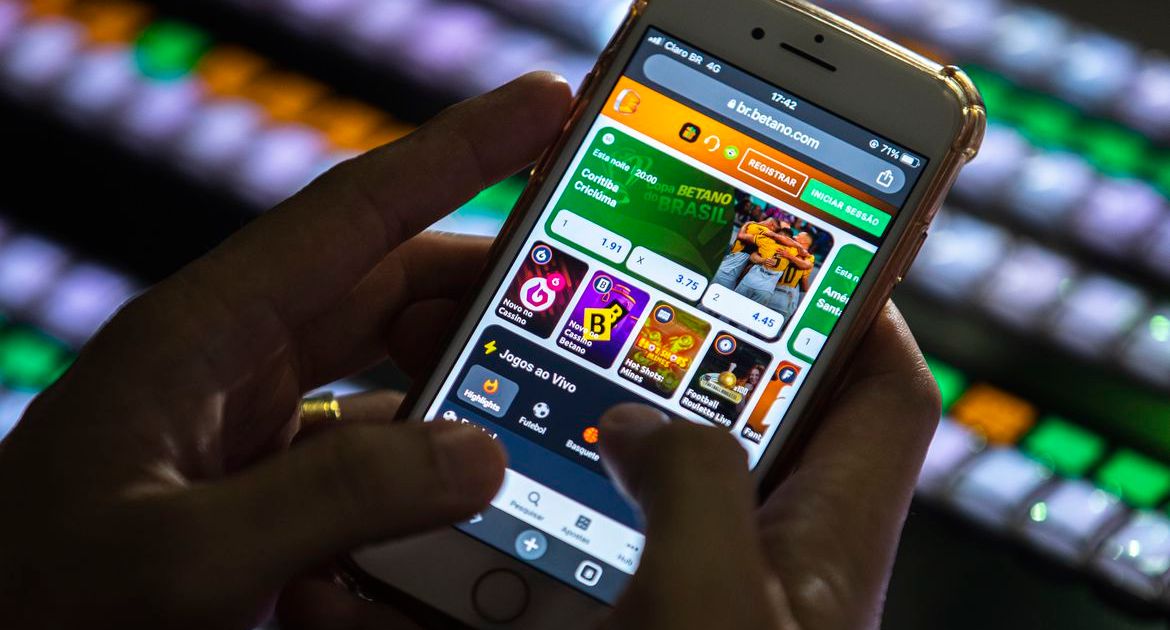
Apostador poderá ser preso por jogar em bets? Entenda o que diz o projeto


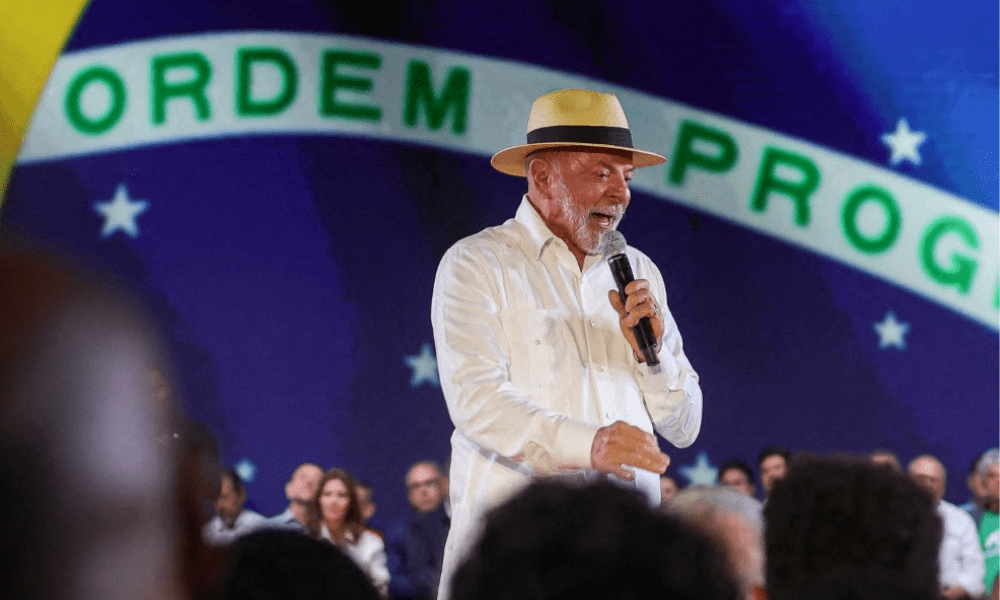
A proibição das bets anunciada pelo presidente Lula nesta sexta-feira (25) trouxe dúvidas sobre as consequências para quem possui contas em sites e aplicativos de apostas. Uma minuta de projeto de lei elaborada pelo governo estabelece novas punições criminais para atividades relacionadas ao setor, mas não prevê pena de prisão pelo simples ato de apostar.

O texto concentra as punições na exploração de apostas, na divulgação das plataformas, na utilização de dados pessoais para atrair jogadores e na facilitação financeira das operações.

A proposta estabelece expressamente que o crime de facilitação financeira não se aplica ao apostador em relação ao pagamento das próprias apostas e ao recebimento dos próprios prêmios.

O que acontece com quem ainda tem dinheiro nas bets?

Segundo o calendário divulgado pelo governo federal, os apostadores terão até as 23h59 de 5 de outubro para retirar o dinheiro disponível nas contas.

Os sites e aplicativos sairão do ar em 6 de outubro. Entre os dias 7 e 8, haverá a informação dos saldos vinculados a cada CPF.

A devolução integral dos valores está prevista para ocorrer entre 9 e 14 de outubro. A partir do dia 14, a Caixa Econômica Federal intermediará a devolução nos casos em que houver impedimento.

A proibição de novos depósitos começa com a publicação da medida provisória. Já as penas criminais previstas na minuta dependem de aprovação legislativa.


Veja a Matéria Completa

Categorias
economia

BC diz não ver sinais de propagação inflacionária do choque recente do petróleo


Não há, até esse momento, evidências de que o recente choque nos preços do petróleo e derivados vá gerar uma propagação inflacionária relevante por meio de efeitos de segunda ordem na economia brasileira. A conclusão está em uma das análises especiais que o Baco Central apresentou nesta quinta-feira (24) em seu Relatório de Política Monetária referente ao segundo trimestre de 2026.

Os efeitos de segunda ordem, são impactos que decorrem dos efeitos primários e que afetam a formação de preços e salários. Os relacionados à formação de preços se manifestam principalmente quando as empresas elevam seus preços em proporção superior aos aumentos de custos direta e indiretamente associados ao choque. Isso pode ocorrer quando as empresas antecipam aumentos futuros de custos e decidem reajustar seus preços antes mesmo que tais aumentos se concretizem.

Esse aumento da inflação decorrente dos efeitos primários pode induzir reajustes salariais maiores, na tentativa de recompor perdas observadas ou mesmo esperadas de salário real. E esses reajustes, por sua vez, também podem dar origem a efeitos de segunda ordem caso sejam posteriormente repassados aos preços.

Dessa forma, as pressões inflacionárias tornam-se mais disseminadas e persistentes, o que faz com que os efeitos de segunda ordem sejam usualmente objeto de resposta por parte das autoridades monetárias.

Na avaliação do BC, no entanto, embora o relatório admita que os efeitos de segunda ordem podem levara algum tempo para se materializarem, é que não se observam no momento sinais de aumento da inflação em segmentos presumidamente pouco expostos ao aumento dos preços de petróleo e derivados. E no canal de formação de salários, diferentes medidas da dinâmica salarial tampouco apontam para aceleração disseminada após o início do conflito no Oriente Médio.

O Relatório de Política Monetária do lembra que o preço do petróleo oscilou consideravelmente ao longo do 2º trimestre, assim como sua trajetória prospectiva, que considera queda mais acentuada após alta no quarto trimestre de 2026.

Continua depois da publicidade

Logo após a data de corte do RPM de junho, destaca o texto, os preços de petróleo recuaram substancialmente, repercutindo um memorando de entendimento entre os EUA e o Irã que poderia resultar no fim do conflito. Isso contribuiu para que o preço médio do Brent no terceiro trimestre seja menor que o considerado no Relatório anterior.

Porém, também é lembrado que a manutenção desse acordo provou-se difícil e as tensões voltaram a subir, ainda em julho. Ao mesmo tempo, novos desenvolvimentos no conflito entre Rússia e Ucrânia adicionaram mais pressão nos mercados de energia. Seguindo a governança das projeções do cenário de referência apresentada no apêndice metodológico, o preço do petróleo tipo Brent parte de um valor médio de US$ 90 observado ao longo do terceiro trimestre de 2026, tem pico no quarto trimestre, volta a cair até o segundo trimestre de 2027, para cerca de US$ 84, e em seguida passa a crescer 2% a.a.

“A trajetória de preços a partir desse trimestre é cerca de 2% mais baixa do que a considerada no RPM anterior. A projeção continua a incorporar uma normalização gradual das margens de refino (crack spreads) dos derivados de petróleo, que ainda permanecem bastante elevadas, e o fim das subvenções e desonerações aplicadas recentemente aos combustíveis, conforme seu prazo legal”, diz o relatório do BC.

Continua depois da publicidade

Leia também: Super El Niño: como o fenômeno vai afetar PIB, logística e custo dos alimentos

O BC admite que há indicadores que mostram condições potencialmente mais favoráveis à materialização do mecanismos de propagação dos preços mais altos, em especial, as expectativas de inflação de empresas e consumidores, bem como as expectativas das firmas para o crescimento dos custos de mão de obra, que aumentaram após o início do conflito.

Além disso, parte das condições iniciais da economia aponta para um cenário potencialmente menos benigno. “Em particular, a inflação encontra-se próxima ao limite superior do intervalo de tolerância ao redor da meta, as expectativas estão desancoradas e a economia opera com hiato do produto positivo e mercado de trabalho aquecido”, diz o BC.

Continua depois da publicidade

Mas a autoridade monetária comenta que esse risco é mitigado pela política monetária em território restritivo e pela ausência de aumentos persistentes da atenção do público a temas relacionados à inflação.

O BC destaca a ausência de aumentos mais persistentes na atenção do público a temas relacionados à inflação. E cita dados do Google Trend: “embora os termos ‘preço do petróleo’ e, em menor medida, ‘preço da gasolina’ tenham registrado aumento nas buscas após o início do conflito no Oriente Médio, esse movimento foi concentrado e de curta duração”.

Resultado semelhante é observado na pesquisa “What Worries the World”, da Ipsos, em que o percentual de pessoas que cita a inflação entre os três temas mais preocupantes também não mostra elevação significativa após o início do conflito. “Esse comportamento sugere que, até o momento, o choque recente não tem sido acompanhado por aumento significativo da atenção das famílias à inflação, o que tende a limitar sua influência sobre expectativas inflacionárias e, consequentemente, sobre a materialização de efeitos de segunda ordem.”

Continua depois da publicidade

Dessa forma, os riscos de propagação não podem ser descartados. Nesse contexto, além de acompanhar a própria evolução do atual choque de preços de petróleo e derivados e seus efeitos primários, é fundamental continuar monitorando possíveis sinais de sua propagação por meio de efeitos de segunda ordem.

Formação de preços

O BC destaca ainda que os resultados das últimas rodadas da Pesquisa Firmus não corroboram um cenário de risco elevado na formação de preços. Na verdade, as empresas têm relatado dificuldade para repassar integralmente o aumento dos custos decorrente do choque nos preços do petróleo e derivados.

“No segundo trimestre de 2026, ampla maioria das firmas reportou aumento dos custos associados a derivados de petróleo e a frete e logística, além de elevação nos custos de outros insumos. Apesar disso, apenas 43% das empresas relataram aumento dos preços de venda, o que sugere que parte do choque estaria sendo absorvida por compressão de margens”, diz o texto.

As expectativas de inflação das firmas coletadas pela Pesquisa Firmus, por outro lado, apresentam um contraponto a esse diagnóstico mais benigno. Entre fevereiro e agosto de 2026, houve aumento das expectativas para todos os horizontes pesquisados.

“O ajuste foi particularmente expressivo para a inflação esperada para 2026, mas também alcançou 2027 e 2028. Esse movimento sugere um ambiente potencialmente mais propício à materialização de efeitos de segunda ordem, embora as evidências mais diretamente relacionadas ao processo de formação de preços, discutidas nos parágrafos anteriores, apontem para limitada capacidade de repasse do choque até o momento”, pondera o BC

Formação de salários

O aumento da inflação decorrente dos efeitos primários pode induzir reajustes salariais maiores, na tentativa de recompor perdas observadas ou mesmo esperadas de salário real, diz o RPM. Esses reajustes, por sua vez, podem dar origem a efeitos de segunda ordem caso sejam posteriormente repassados aos preços.

Mas o BC diz que os dados sugerem uma contribuição limitada desse canal para a propagação do choque atual, ao menos até o momento. Apesar de os dados da PNAD Contínua continuarem indicando crescimento interanual expressivo em termos nominais, observa-se moderação nos aumentos após o início do conflito, tanto em termos nominais quanto reais.

“Por exemplo, o rendimento médio nominal habitual de todos os trabalhos cresceu 8,0% em termos interanuais no trimestre encerrado em julho, após expansão de 9,6% no trimestre encerrado em abril. As variações trimestrais reais dessazonalizadas apontam na mesma direção: o rendimento médio real habitual de todos os trabalhos recuou 0,6% no trimestre encerrado em julho, após crescimento de 0,7% no trimestre encerrado em abril.”

Os dados do Novo Cadastro Geral de Empregados e Desempregados (Novo Caged) também não apresentam evidências de aceleração dos salários após o choque nos preços do petróleo e derivados, diz o BC. “Os salários reais de admissão, em termos dessazonalizados, recuaram 0,1% no trimestre encerrado em julho, após redução de 0,3% no trimestre encerrado em abril. Na comparação interanual, os salários nominais de admissão continuam apresentando crescimento expressivo, ligeiramente inferior a 6% na média trimestral, mas sem sinais de aceleração após o início do conflito”, detalha.

Por fim, o BC diz que os dados de negociações coletivas tampouco apontam de forma inequívoca para pressões salariais crescentes. Considerando a data de registro das negociações, a média dos reajustes nominais observados nas Convenções Coletivas de Trabalho (CCT) alcançou 5,1% em agosto, ante 5,7% em fevereiro.

“Em contraste, os dados por data de vigência mostram algum aumento dos reajustes nominais a partir de abril, possivelmente refletindo o canal usual de inércia inflacionária. Ainda assim, os níveis atuais permanecem abaixo dos registrados em janeiro e fevereiro. Além disso, as informações por data de vigência estão sujeitas a revisões futuras, especialmente para os períodos mais recentes.”

Veja matéria completa!

Categorias
brasil destaque_home

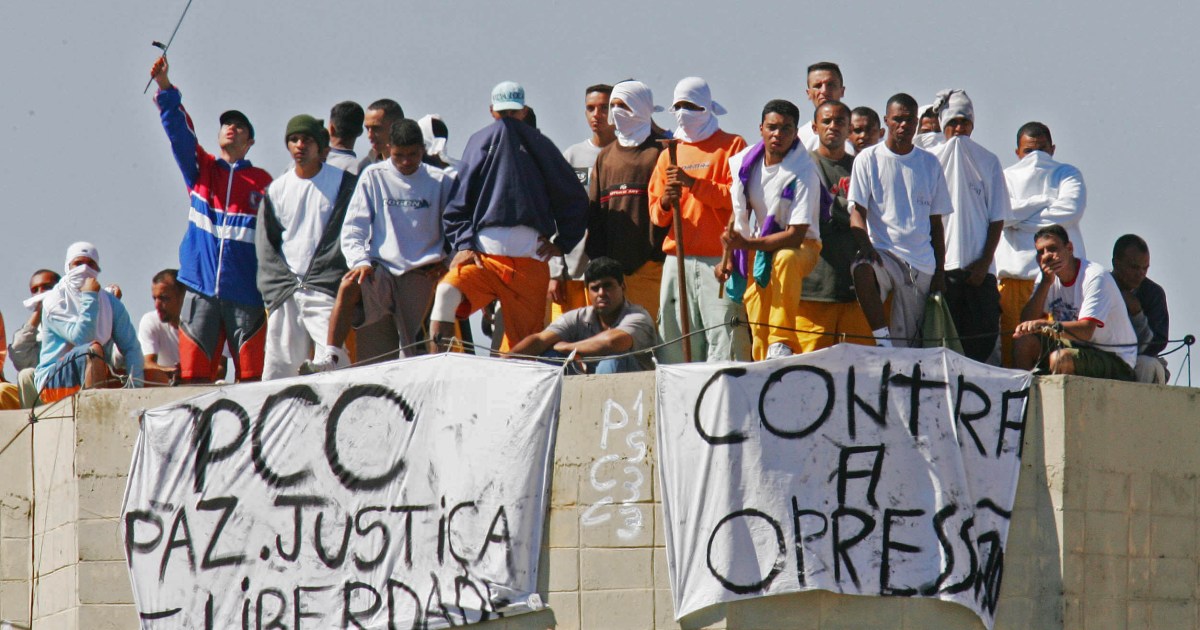
Líder do PCC é preso na Bolívia e transferido para São Paulo


Prieto foi preso em Santa Cruz de la Sierra, na Bolívia, na última terça-feira (22), com o apoio da Polícia Federal (PF) e da Polícia Civil de São Paulo. 

Ele estava foragido desde janeiro de 2022, quando homens armados com fuzis invadiram a cadeia pública anexa ao 1º Distrito Policial de Guarujá, no litoral de São Paulo, e o libertaram. Na ocasião, os criminosos também resgataram Pablo Ribeiro Lopes Santos, a quem o MP acusa de ajudar Prieto a dissimular a origem ilícita de bens e do dinheiro obtido com a venda de drogas.

Prieto e Santos foram julgados à revelia – ou seja, sem estar presentes – após escaparem da cadeia. Prieto foi condenado a 20 anos, 2 meses e 20 dias de prisão por narcotráfico, associação para o tráfico de drogas e lavagem de dinheiro. O segundo foi absolvido da acusação de associação para o tráfico e condenado a pouco mais de quatro anos de prisão, em regime semiaberto, por lavagem de dinheiro.

Ao ser informado da mais recente prisão de Prieto, o juiz André Rossi, da 1ª Vara Criminal da Comarca de Guarujá (SP), avaliou que o cumprimento do mandado de prisão e a transferência de Prieto ao país é juridicamente válida e que sua detenção “é indispensável para a conveniência da instrução [do processo] e para assegurar a aplicação da lei penal, inexistindo dúvida acerca da contemporaneidade do risco diante da persistência da fuga transnacional”.

Após quase cinco anos foragido, Prieto foi capturado por agentes da Força Especial de Luta contra o Narcotráfico (Felcn), da Bolívia. Segundo a imprensa boliviana, ele foi entregue às autoridades brasileiras e transferido para o Brasil sob forte escolta policial já no dia seguinte (23).

Ainda de acordo com a imprensa boliviana, agentes brasileiros  que participaram presencialmente da operação  estavam no país também à procura de outro dos líderes do PCC, André Oliveira Macedo, o André do Rap, que não foi localizado.

Nesta sexta-feira (25), um dos advogados de Prieto, Áureo Tupinambá de Oliveira Filho, disse à Agência Brasil que a defesa vem tentando anular a condenação em primeira instância e garantir a soltura do cliente apontando o que classifica como “várias nulidades” processuais – incluindo a alegada falta de fundamentação da decisão judicial que autorizou a execução do mandado de busca que, em 2021, resultou na apreensão de pouco mais de 1 quilo de cocaína pura que a acusação afirma ter sido encontrado em um imóvel que Prieto usava como seu “escritório”.

“O Roberto é inocente e o processo, que ainda não transitou em julgado, é nulo”, declarou Tupinambá.

Questionado sobre o fato de homens armados terem invadido a cadeia pública para libertar Prieto e Pablo, o advogado se limitou a responder que não o defendia na época e que, portanto, não pode comentar o assunto.

Ao contrário da defesa, o Ministério Público de São Paulo (MP-SP), ao denunciar Prieto e Pablo, sustentou que o fato de os dois terem sido resgatados em “uma operação ousada que contou com vários agentes armados com fuzis e com a realização de disparos contra os funcionários da cadeia” demonstraria “a estabilidade e permanência da associação para o tráfico de drogas”.

Consultadas, a PF e a Polícia Civil de São Paulo responderam que não se manifestam sobre prisões ou operações em curso.


Veja a Matéria Completa

Categorias
economia

Transportes e alimentação elevam o IPCA de março para 0,88%


Em março, o Índice Nacional de Preços ao Consumidor Amplo (IPCA) foi a 0,88%, superando em 0,18 ponto percentual (p.p.)…


Veja matéria completa!

Categorias
brasil destaque_home

Donos de bets pegariam até seis anos de prisão por operar plataformas


A exploração de apostas esportivas e cassinos online poderá resultar em pena de quatro a seis anos de prisão, além de multa, segundo a minuta de projeto de lei apresentada pelo governo federal.

O texto estabelece punições para quem explorar ou operar apostas de quota fixa, inclusive quando houver autorização concedida por autoridade estrangeira.

A medida também alcança pessoas que ofereçam, recebam, registrem ou intermedeiem apostas, além de responsáveis pela disponibilização, manutenção ou administração de plataformas e estabelecimentos destinados aos jogos.

Pena será maior para cassinos online

A proposta estabelece aumento de um terço da pena quando a aposta envolver eventos virtuais de jogos online.

O dispositivo abrange jogos virtuais oferecidos por plataformas de apostas, como aqueles popularmente conhecidos como “tigrinho”.

A minuta também prevê que a vantagem econômica obtida pelo responsável seja considerada na definição do valor da multa.

O projeto integra as medidas de combate às bets anunciadas pelo presidente Lula nesta sexta-feira (25), quando foi assinada uma medida provisória que proíbe a operação das plataformas no Brasil.

As penas de prisão, entretanto, ainda dependem da aprovação do projeto de lei.


Veja a Matéria Completa

Categorias
economia

Prévia da inflação acelera de forma disseminada e reduz margem para cortes de juros


A alta de 0,7% na prévia da inflação de setembro, divulgada nesta sexta-feira (25) pelo IBGE, acelerou acima das expectativas, que estavam em torno de 0,53% a 0,55%. O resultado do Índice Nacional de Preços ao Consumidor Amplo 15 (IPCA-15) foi puxado pela alta de alimentos e pelos preços de energia após o fim do Bônus de Itaipu, mas a pressão da inflação de serviços e a piora em alguns núcleos pode acender o alerta para o ciclo de calibração de juros do Banco Central.

No acumulado de 12 meses, o índice está em 4,47%, quase encostado no teto da meta, de 4,5%.

Leia também: Taxas do Tesouro Direto recuam apesar do IPCA-15 acima do esperado

Pressão de alta em energia e alimentos

O principal motor da aceleração no mês veio do grupo Habitação, que registrou alta de 2,07% e contribuiu com o maior impacto positivo no índice geral. O dado foi puxado pela alta de 7,42% na energia elétrica residencial, uma consequência direta do fim da incorporação do Bônus de Itaipu, que havia garantido descontos no mês anterior. 

Gabriel Foglieni, gerente de investimentos da Eleva Invest, destaca que este item, sozinho, respondeu por 40% do resultado.

Além dos custos com moradia, houve uma forte pressão vinda do retorno da inflação dos alimentos, que interrompeu uma sequência de quedas sazonais que estava aliviando o bolso dos consumidores. 

Continua depois da publicidade

O grupo Alimentação e Bebidas subiu 0,40% em setembro, influenciado pela retomada de alta da alimentação no domicílio, que encareceu 0,38% após recuar 0,97% em agosto.

Produtos essenciais na mesa do brasileiro tiveram altas acentuadas, com o tomate subindo 20,76%, seguido pelo arroz, com 2,39%, e as carnes, que avançaram 1,30%.

Christian Meduna, economista do banco BV, explica que a saída da deflação do setor alimentar nos produtos in natura tem “correlação com a questão climática”. 

Continua depois da publicidade

Na mesma linha, o economista Júlio Barros, do Daycoval, aponta que o resultado positivo encerra o período de sazonalidade benéfica. “Continuamos alertando para a expectativa de aceleração mais intensa dos preços dos alimentos no último trimestre deste ano em função de um clima mais adverso, com a ocorrência do El Niño intenso.”

Leia também: Super El Niño: como o fenômeno vai afetar PIB, logística e custo dos alimentos

Inflação de Serviços não recua

Os serviços também mantiveram a economia superaquecida. O grupo Transportes apresentou variação de 0,60%, influenciado pela disparada de 9,82% nas passagens aéreas, logo após terem recuado 13,30% na leitura de agosto. 

Continua depois da publicidade

A economista da XP, Basiliki Litvac, avalia que os serviços seguem mostrando resiliência diante do mercado de trabalho aquecido e devem permanecer como o principal foco de atenção do Banco Central.

Ela nota ainda uma surpresa altista por parte da gasolina, que avançou 0,30%, impulsionando desvios das projeções que aguardavam retração. Com o dado, a XP mudou a projeção para o IPCA de setembro, passando de 0,58% para 0,68%.

‘Inflação disseminada’

O que mais gera apreensão entre os especialistas, contudo, é a piora no aspecto qualitativo da prévia da inflação. 

Continua depois da publicidade

A pressão nos preços não se limitou a distorções isoladas, atingindo todos os nove grupos de produtos e serviços pesquisados pelo IBGE, e também todas as onze regiões monitoradas.

André Matos, CEO da MA7 Capital, destacou que o que surpreendeu no IPCA-15 não foi a direção, mas a intensidade da variação de preços. Para o executivo, “se fosse apenas efeito da conta de luz, você veria energia subindo e o resto parado, e não foi isso”. 

Para ele, a pressão de preços nos nove grupos pesquisados “não é evento pontual, é inflação disseminada”. 

Pablo Spyer, conselheiro da Ancord (Associação Nacional das Corretoras de Valores), destaca que a média dos cinco núcleos de inflação que o Banco Central acompanha de perto acelerou de 0,23% para 0,34%, enquanto o índice de difusão saiu de 52% para 53,7%. “O número cheio assusta, mas o que preocupa o Banco Central está por baixo do capô”, avalia.

Para Júlio Barros, economista do Banco Daycoval, apesar de o núcleo ter rodado em linha com o previsto, ele se mantém em patamar elevado e desafiador.

Desafios para a política monetária

Este retrato de uma inflação ampla e persistente impõe desafios à política monetária. Na mais recente reunião deste mês, o Comitê de Política Monetária (Copom) cortou a taxa Selic a 13,75% e deixou em aberto os próximos passos. Agora, a margem de manobra para continuar a flexibilização nos juros encolheu. 

Felipe Rodrigo de Oliveira, economista-chefe da MAG Investimentos, afirma que a reaceleração do índice reflete tanto a devolução pontual de itens voláteis e administrados quanto uma dinâmica qualitativa ainda pressionada. “O resultado reforça a cautela necessária em relação à convergência da inflação e valida a postura vigilante da política monetária”, diz.

Barros, do Daycoval, projeta uma pausa na calibração dos juros na próxima reunião do Copom, em novembro. Foglieni, da Eleva Invest, diz que a decisão de novembro está “mais disputada”.

Sidney Lima, da Ouro Preto Investimentos, aponta que o dado do IPCA-15 não interrompe, necessariamente, o ciclo de queda da Selic, mas reduz espaço do Copom para acelerar os cortes.

Fábio Muirad, da Wiser Asset, avalia que reduções aceleradas na Selic poderiam comprometer o diferencial de juros, pressionar a taxa de câmbio e gerar repasse inflacionário interno.

Analisando o longo prazo, Alberto Friggi, CEO da Friggi & Secco, prevê que a manutenção de juros restritivos por mais tempo será o antídoto inevitável para controlar a inflação. “Se reduzir os juros rapidamente e as expectativas continuarem desancoradas, existe o risco de prolongar o próprio processo de desinflação”, afirma. 

Leonardo Costa, economista do ASA, reconhece a piora marginal, mas acredita que essa leitura não deve alterar a posição do Banco Central (BC), mantendo sua aposta de que haverá mais dois cortes de 25 pontos-base nas próximas reuniões de novembro e dezembro.


Veja matéria completa!

Categorias
agro destaque_home

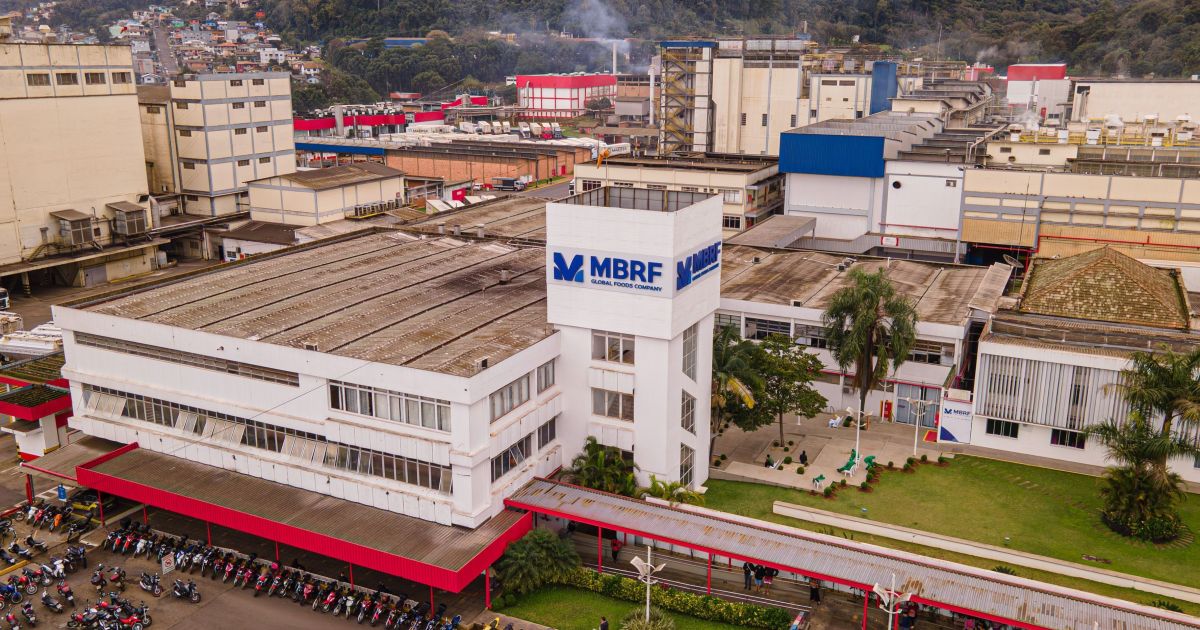
MBRF conclui emissão de R$ 825 milhões em debêntures

A MBRF, dona das marcas Sadia, Perdigão e Qualy, concluiu a liquidação de sua 10ª emissão de debêntures, no valor total de R$ 825 milhões, em uma operação estruturada em quatro séries e destinada à colocação privada junto à ECO Securitizadora de Direitos Creditórios do Agronegócio.

A transação faz parte da estratégia da companhia de alongar o perfil de seu endividamento em moeda local e otimizar a relação entre prazo e custo dos instrumentos de dívida.

As debêntures foram emitidas pela MBRF e adquiridas pela securitizadora no âmbito da 466ª emissão de CRAs (certificados de recebíveis do agronegócio), também dividida em quatro séries. Os títulos serão distribuídos publicamente para investidores qualificados, conforme as regras estabelecidas pela CVM (Comissão de Valores Mobiliários).

Ao todo, foram subscritas 825 mil debêntures, com valor nominal de R$ 1 mil cada. Do total, 316.522 correspondem à primeira série, 309.320 à segunda, 17.776 à terceira e 181.382 à quarta série.

Os vencimentos foram distribuídos entre 2031 e 2056. A primeira série vence em 14 de março de 2031, enquanto a segunda tem vencimento em 14 de setembro de 2033. A terceira série vence em 12 de setembro de 2036 e a quarta, de prazo mais longo, em 14 de setembro de 2056.

Segundo a companhia, a operação está alinhada à estratégia de alongamento de seu perfil de endividamento em moeda local. A estrutura busca otimizar a relação entre prazo e custo dos instrumentos utilizados pela companhia para financiamento.

Veja matéria completa aqui!

Categorias
brasil destaque_home

Divulgar bets resultará em prisão? Veja o que prevê projeto do governo


A divulgação de sites de apostas esportivas e cassinos online poderá resultar em pena de dois a quatro anos de prisão, além de multa, segundo uma minuta de projeto de lei elaborada pelo governo federal. O texto faz parte das medidas de combate às bets anunciadas pelo presidente Lula.

A proposta estabelece punições para quem fizer publicidade, propaganda, promoção comercial ou ações de marketing destinadas a incentivar apostas ou a utilização das plataformas.

A mesma pena está prevista para quem captar, recrutar, encaminhar ou indicar apostadores. O projeto também inclui quem patrocinar, impulsionar ou monetizar publicidade relacionada às bets.

Influenciadores podem ser punidos?

A proposta não restringe as punições às empresas de apostas. As regras também alcançam pessoas que promovam as plataformas, inclusive por meio de ações remuneradas de divulgação.

A pena poderá ser aumentada pela metade quando houver promessa ou pagamento de remuneração, comissão ou participação nos valores apostados ou nas perdas dos jogadores vinculada à captação de novos usuários.

Também está previsto aumento de um terço quando a publicidade estiver relacionada a jogos virtuais online.

O projeto estabelece uma exceção expressa: conteúdos jornalísticos, informativos, educativos, acadêmicos, científicos ou críticos sobre apostas não constituem crime.

As punições dependem da aprovação do projeto. A minuta estabelece entrada em vigor 90 dias após a publicação oficial da eventual lei.


Veja a Matéria Completa

Categorias
economia

Preços da construção avançam 0,37% em março, com destaque para Região Nordeste


O Índice Nacional da Construção Civil (SINAPI) avançou 0,37% em março de 2026, ficando 0,14 ponto percentual acima da…


Veja matéria completa!

Categorias
agro destaque_home

SLC Agrícola inicia oferta de CPR-F de R$ 515,5 milhões

A SLC Agrícola, uma das maiores produtoras de algodão, soja e milho do Brasil, iniciou nesta sexta-feira (25) a distribuição pública de sua primeira emissão de CPR-F (Cédulas de Produto Rural com liquidação financeira), em uma operação que movimentará R$ 515,48 milhões. A oferta foi registrada automaticamente pela CVM (Comissão de Valores Mobiliários) e é destinada exclusivamente a investidores profissionais.

Ao todo, serão emitidas 515.480 CPR-Fs, com valor nominal de R$ 1 mil cada, em série única. Os títulos representam uma dívida da companhia e serão distribuídos sob o rito de registro automático previsto na regulamentação da CVM.

A oferta é coordenada pelo Bradesco BBI e conta com a Pentágono como representante dos titulares das CPR-Fs. A operação não prevê distribuição parcial e teve o procedimento de coleta de intenções de investimento realizado em 24 de setembro, para verificar a demanda pelos títulos.

O registro automático da oferta foi concedido pela CVM em 25 de setembro, sob o número CVM/SRE/AUT/CPR/PRI/2026/015. A liquidação da operação está prevista para 28 de setembro, segundo o cronograma divulgado pela companhia.

Por ser uma oferta destinada exclusivamente a investidores profissionais, a operação não terá prospecto definitivo nem lâmina de oferta, conforme as regras estabelecidas pela Resolução CVM 160. Os documentos da emissão também não passaram por análise prévia da CVM ou da ANBIMA (Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais).

A SLC Agrícola informou ainda que não será contratada agência de classificação de risco para atribuir rating à emissão.


Veja matéria completa aqui!

Cookie policy
We use our own and third party cookies to allow us to understand how the site is used and to support our marketing campaigns.

Hot daily news right into your inbox.