Categorias
economia

Barra para Fed subir juros nesta semana segue alta – mesmo que mercados vejam chance


WASHINGTON, 28 Jul (Reuters) – A barra para um aumento da taxa de juros pelo Federal Reserve nesta semana provavelmente é mais alta do que o refletido nos mercados futuros, não apenas devido aos dados de inflação mais baixos do que o esperado e a mais uma trégua nas hostilidades entre os Estados Unidos e o Irã, mas também porque os mercados interpretarão um único aumento como um sinal de que mais movimentos estão por vir.

O banco central dos EUA vem mantendo sua taxa básica de juros na faixa de 3,50% a 3,75% desde dezembro.

A probabilidade de um aumento na reunião de 28 e 29 de julho conforme refletido nos juros futuros vinha crescendo devido à nova alta nos preços da energia e às declarações mais hawkish de vários colegas do chair Kevin Warsh.
Se a história servir de guia, porém, quando o Fed aumenta ou reduz os juros após um longo período de manutenção, ele mantém a mesma direção por pelo menos algumas reuniões, e as autoridades podem não estar totalmente prontas para enviar esse sinal.

“Eles geralmente não fazem uma ação isolada, então isso realmente significa… que o comitê (de política monetária) precisa decidir se vai se comprometer com uma sequência de aumentos nos juros”, disse James Bullard, que liderou o Fed de St. Louis de 2008 a 2023 antes de se tornar reitor da Mitch Daniels School of Business na Universidade de Purdue. “Não acho que estejam prontos para fazer isso nesta reunião.”

HAWKS X DOVES

Na reunião do Fed de 16 e 17 de junho, a primeira de Warsh como chair do banco central, todos os seus 18 colegas apoiaram a decisão de manter a meta para os custos dos empréstimos de curto prazo, apesar de alguns, mesmo naquela época, já enxergarem argumentos a favor de um aumento dos juros.

Nas semanas seguintes, as justificativas “hawkish” perderam um pouco de força. Os preços ao consumidor subiram 3,5% em junho na base anual, informou o Bureau de Estatísticas do Trabalho neste mês, um nível ainda alto mas abaixo dos 4,2% registrados em maio, à medida que o cessar-fogo entre os EUA e o Irã reduziu os preços dos combustíveis.

A tendência inflacionária, estimada excluindo os preços voláteis da energia e dos alimentos, também diminuiu, com o núcleo do índice de preços ao consumidor caindo de 2,9% para 2,6%. O influente presidente do Fed de Nova York expressou, neste mês, certa convicção de que a tendência continuaria.

Continua depois da publicidade

O mercado de trabalho, por sua vez, permanece em terreno sólido. O crescimento do emprego desacelerou acentuadamente em junho, mas a criação de 57.000 vagas fora do setor agrícola ficou acima do que os economistas estimam ser a chamada “taxa de equilíbrio”, na qual são gerados empregos suficientes para acompanhar o crescimento da força de trabalho.

A taxa de desemprego recuou ligeiramente para 4,2%. O crescimento do salário por hora foi de 3,5% em relação ao mesmo período do ano anterior, sugerindo que o mercado de trabalho não estava contribuindo para a inflação.

Warsh, embora discreto quanto às suas próprias opiniões sobre a trajetória dos juros, afirmou acreditar que o crescimento da produtividade pode permitir uma expansão econômica mais rápida sem pressões mais fortes sobre os preços.

Continua depois da publicidade

Ainda assim, as razões subjacentes que levaram metade das autoridades do Fed a prever na reunião de junho uma taxa de juros mais alta até o final deste ano permanecem intactas. A inflação vem se mantendo acima da meta de 2% do Fed há mais de cinco anos e voltou a acelerar no primeiro semestre deste ano.

Os preços do petróleo dispararam novamente este mês com o colapso do cessar-fogo na guerra no Oriente Médio, reacendendo preocupações com a inflação que, segundo alguns economistas e membros do Fed, já estão se ampliando além dos preços dos combustíveis e dos alimentos, especialmente conforme os investimentos em inteligência artificial impulsionam fortemente a demanda em alguns setores da economia.

O Fed anunciará sua decisão de política monetária às 15h (horário de Brasília) de quarta-feira. A maioria dos economistas afirma esperar pelo menos um e até três votos dissidentes de membros do comitê a favor de um aumento dos juros, preparando o terreno para o início de uma sequência de aumentos nos custos dos empréstimos em setembro, a menos que a inflação dê uma guinada decisiva para melhor antes disso.

Continua depois da publicidade


Veja matéria completa!

Categorias
economia

Calendário de obrigatoriedade de documentos da Reforma Tributária sai até julho


O Ministério da Fazenda informou nesta segunda-feira (27) que a Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) vão soltar até o fim de julho um calendário com a obrigatoriedade da emissão de documentos na Reforma Tributária.

São os documentos fiscais eletrônicos com destaque da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS).

“O ato fixará as datas de obrigatoriedade para cada documento fiscal eletrônico, e, na data de sua publicação, será divulgada, também, a previsão de disponibilização dos leiautes técnicos dos documentos cujos padrões ainda não tenham sido disponibilizados.

Sempre que possível, esses leiautes serão disponibilizados com uma antecedência mínima de 60 dias contada do início da obrigatoriedade de utilização dos respectivos documentos fiscais eletrônicos”, disse a Fazenda.

O ato conjunto também vai prever que, em até 30 dias, a Receita Federal e o Comitê Gestor do IBS publicarão um programa de estímulo à conformidade para o ano de 2026, voltado ao período de transição para a implementação da CBS e do IBS. Segundo a Pasta, a ideia é garantir o caráter orientador nesse período de implantação.

“A previsão é que o programa contemple medidas relacionadas à autorregularização de informações pelos contribuintes durante a fase inicial de implantação dos novos tributos, observados os limites e condições previstos na legislação aplicável. Os detalhes do programa serão divulgados em ato específico”, completou em nota.


Veja matéria completa!

Categorias
economia

Carteira de crédito cresceu 0,8% em junho, puxada por empresas, diz Febraban


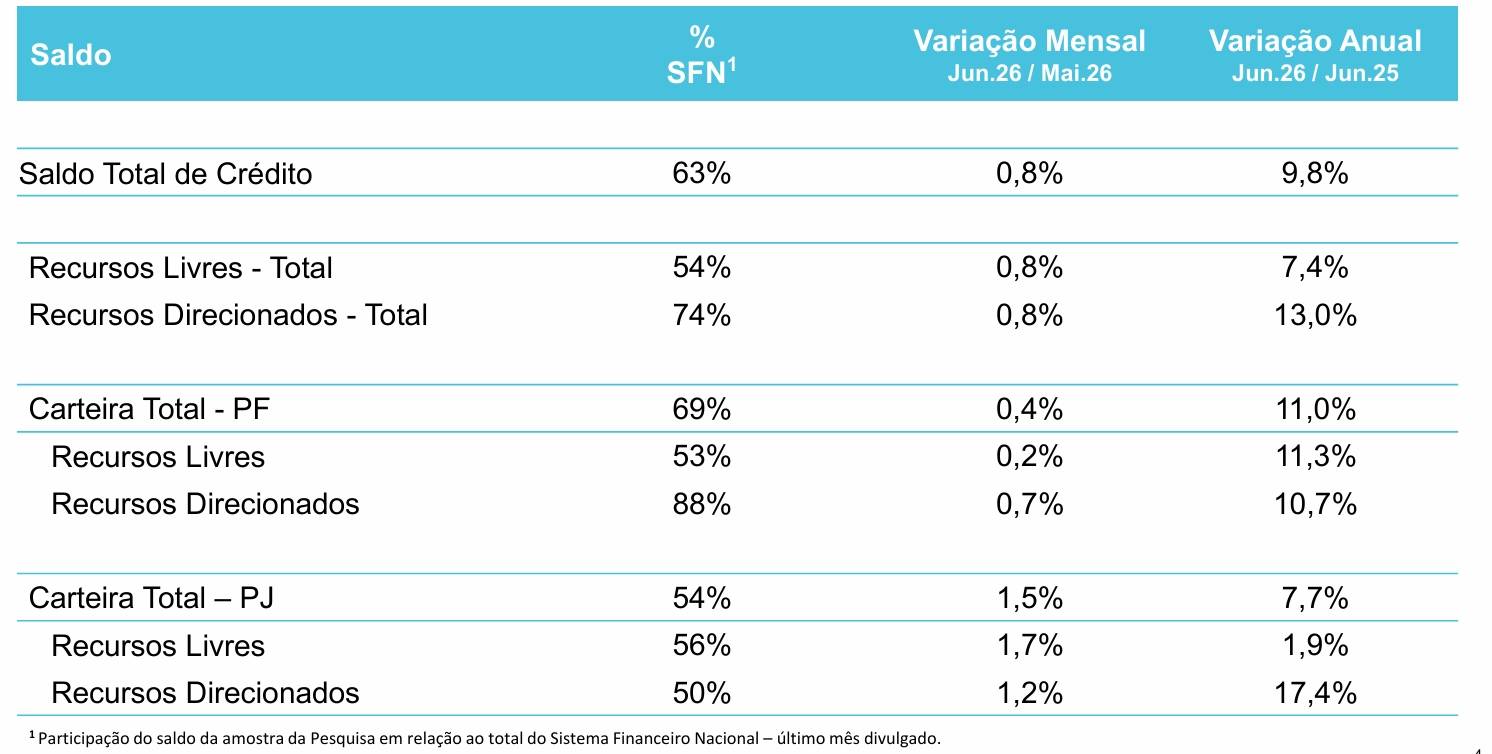
A carteira total de crédito do Brasil deve ter crescido 0,8% em junho, enquanto a expansão anual acelerou de 9,5% para 9,8%, beneficiada pelas operações destinadas às empresas, que contam com a dinâmica ainda forte dos programas governamentais.

Os dados são da Pesquisa Especial de Crédito da Febraban, feita com base em dados consolidados dos principais bancos do país, e divulgada mensalmente como uma prévia da Nota de Crédito do Banco Central, programada para o próximo 30 de julho.

A pesquisa sugere que o ritmo de expansão do crédito continua elevado, mesmo diante de uma política monetária ainda bastante restritiva. Contudo, esse crescimento permanece mais intenso nas linhas com recursos direcionados, refletindo o impulso dos programas governamentais.

“Nas famílias, o ritmo permanece consistente no nível de dois dígitos, com destaque recente para o imobiliário, enquanto as linhas de maior risco mostram certa acomodação na margem”, avalia em nota Rubens Sardenberg, diretor de Economia, Regulação Prudencial e Riscos da Febraban.

Fonte: Febraban

Leia também: Crédito do Trabalhador cresce com múltiplos empréstimos e juros mais altos

Empresas

De acordo com o levantamento da Federação, a carteira destinada às empresas deve apresentar alta de 1,5%, liderando o crescimento no mês e acelerando em 12 meses de 6,8% para 7,7%.

A subida no mês deve ser puxada pela carteira com recursos livres (+1,7%), com efeito sazonal positivo de fim de trimestre nas linhas de recebíveis.

Em 12 meses, a linha com recursos livres destinada às empresas deve sair da estabilidade para alta de 1,9%, impulsionada por uma base de comparação fraca. Isso foi motivado pelo reajuste para cima da alíquota de IOF em junho de 2025, que penalizou especialmente a linha de desconto de recebíveis (risco sacado), segundo a Febraban. Essa medida foi posteriormente revertida.

No caso dos recursos direcionados, a alta mensal deve ser de 1,2%, impulsionada pelos programas governamentais, que contaram com novos aportes (FGI-PEAC), mantendo-se com a expansão anual mais forte entre as aberturas, apesar de alguma desaceleração na margem (de 18,2% para 17,4%).

Continua depois da publicidade
Famílias

Segundo a pesquisa, a carteira destinada às famílias deve avançar 0,4% no mês, com leve moderação em 12 meses (alta de 11,0%; ante 11,2%). No mês, o avanço deve ser liderado pelas linhas com recursos direcionados (+0,7%), em função do bom desempenho do imobiliário, diante das novas regras do programa Minha Casa Minha Vida.

Já os recursos livres devem apresentar expansão mais tímida, um avanço de 0,2%, com moderação das linhas mais arriscadas, refletindo o potencial efeito do novo Desenrola. Em 12 meses, as duas aberturas devem seguir em patamares próximos: Pessoa Física Livre em 11,3% (ante +11,7%) e Pessoa Física Direcionada em 10,7% (ante +10,5%).

Concessões de crédito

Fonte: Febraban

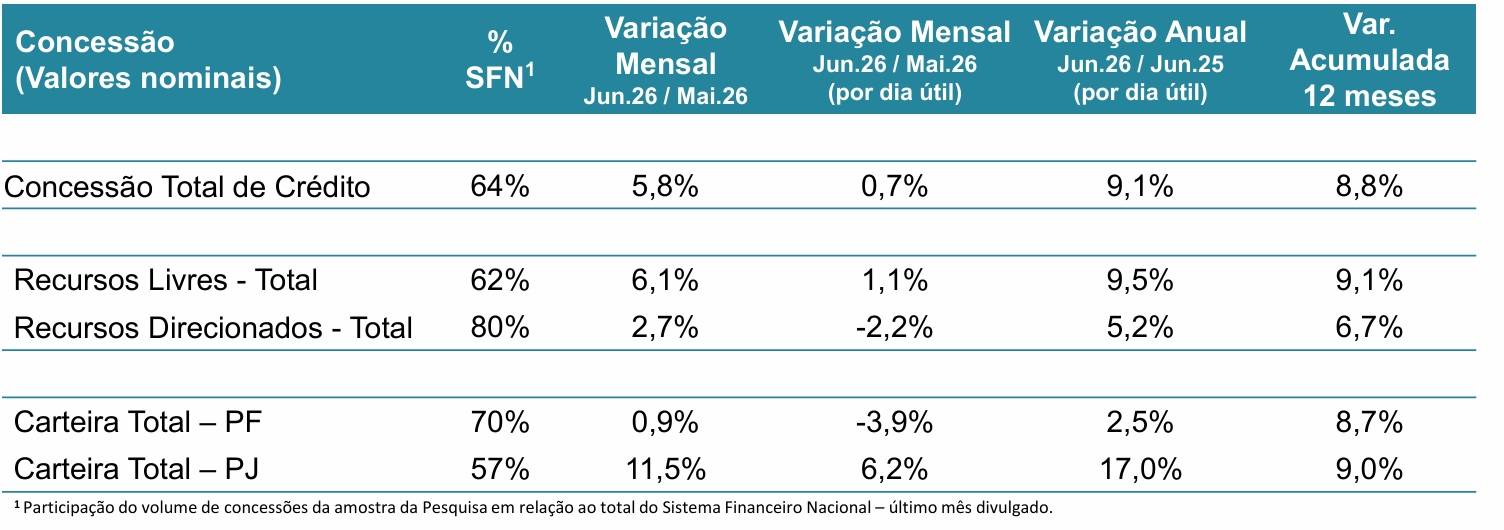
Já as concessões de crédito devem mostrar crescimento de 5,8% em junho ou 0,7% no dado ajustado por dias úteis. Na comparação com junho de 2025, também por dias úteis, o avanço deve ser mais robusto, de 9,1%.

Continua depois da publicidade
Assim como no saldo, na comparação anual as concessões são puxadas pela carteira destinada às empresas (alta de 17,0%), especialmente pelas linhas com recursos livres, em função do efeito base nas linhas de desconto de recebíveis.

Nas concessões às famílias (+2,5%), o desempenho deve ser mais tímido nas linhas com recursos livres, especialmente no cartão à vista, sugerindo alguma acomodação do consumo no período, diz a Febraban. Já nos recursos direcionados, as concessões do imobiliário devem mostrar alta relevante.

No acumulado de 12 meses, o ritmo de crescimento das concessões totais deve voltar a acelerar, após três meses de acomodação, subindo de 8,3% para 8,8%. O movimento é puxado pelo maior dinamismo da carteira Pessoa Jurídica (+9,0; ante +7,4%), apenas parcialmente contido pela ligeira desaceleração em Pessoa Física (+8,7%; ante +9,0%).

Continua depois da publicidade


Veja matéria completa!

Categorias
economia

Impulso fiscal mais que dobra em três meses e pressiona inflação e Selic, aponta FGV


A aceleração da injeção de dinheiro na economia mais do que dobrou no segundo trimestre deste ano, chegando a 4,52% do Produto Interno Bruto (PIB), ante 2,19% registrados no primeiro trimestre. Os dados são do Monitor de Expansão Fiscal Ampliada (MEFA), da Fundação Getulio Vargas (FGV), divulgado nesta segunda-feira (27).

De acordo com o economista da FGV Alexandre Manoel, o dado mostra “a forte aceleração da expansão fiscal por canais que não são observados integralmente no resultado primário”.

Ele destaca que as despesas financeiras cresceram de forma expressiva em maio e junho, fazendo com que o índice encerrasse o trimestre em seu maior nível da série recente. “O segundo trimestre foi marcadamente expansionista”, avalia Manoel.

Segundo o levantamento, as despesas financeiras representaram 3,29% do PIB no período. O restante do impulso (1,22% do PIB acumulado em doze meses) vem do volume de Restos a Pagar (float).

Leia também: Brasil terá ressaca em 2027 após “orgia fiscal”, vê Parreiras, da Verde

Leia também: Galípolo: volume de impulso fiscal para crescimento tem surpreendido economistas

Impacto das ações do governo

O estudo propõe uma análise conjunta do MEFA e do resultado primário para medir com maior precisão o impacto das ações do governo. O primário mostra a direção das contas públicas, enquanto o MEFA revela o impacto do dinheiro inserido na economia.

Ao comparar junho de 2022 com junho de 2026, o resultado primário acumulado em doze meses passa de um superávit de 0,77% do PIB para um déficit estimado de 1,05%, uma deterioração de 1,82 ponto percentual.

No entanto, o impulso medido pelo MEFA saltou de 1,43% para 6,70% do PIB no mesmo período, um aumento de 5,27 pontos percentuais. De acordo com o levantamento, mais de quatro quintos do MEFA atual são de operações fora do resultado primário convencional.

Continua depois da publicidade

Leia também: Lula está indo para o “all in” no fiscal, avalia Ivo Chermont, da Quantitas

Segundo Manoel, essa injeção de recursos traz consequências macroeconômicas diretas. O artigo publicado no Blog da FGV ressalta que o impulso fiscal mais elevado ajuda a sustentar a demanda agregada, contribuindo para a resiliência da atividade econômica, do emprego e da renda familiar.

Por outro lado, o economista alerta para os efeitos colaterais desse movimento, que torna a queda da inflação mais lenta, reduz o espaço para cortes na taxa básica de juros (Selic) e pressiona a trajetória da dívida pública e os prêmios de risco dos ativos domésticos.

Continua depois da publicidade

Leia também: Impasse: Brasil precisa de choque fiscal em 2027, mas “ajuste fiscal não rende voto”


Veja matéria completa!

Categorias
economia

Confiança do consumidor no Brasil cai em julho; percepção sobre o presente piora


A confiança dos consumidores brasileiros recuou pelo terceiro mês consecutivo em julho e chegou ao menor nível em quatro meses, com piora na percepção sobre o presente, mostraram dados da Fundação Getulio Vargas divulgados nesta segunda-feira (27).

O Índice de Confiança do Consumidor (ICC) da FGV teve no mês queda de 0,4 ponto, indo a 88,3 pontos, menor nível desde março.

O Índice de Situação Atual (ISA) recuou 2,6 pontos, para 84,4 pontos, com piora principalmente da percepção sobre o orçamento financeiro das famílias.

“Entre as faixas de renda, os consumidores de menor renda tiveram maior participação na queda do indicador agregado”, explicou Anna Carolina Gouveia, economista do FGV/Ibre.

Já o Índice de Expectativas (IE) subiu 1,1 ponto, para 91,5 pontos, após dois meses de quedas.

Leia também: Consumidor troca impulso por pesquisa antes de adquirir produtos e serviços

Gouveia destacou que, até o mês passado, a piora da confiança se dava pela deterioração das expectativas futuras, enquanto a percepção sobre o presente seguia em melhora.

“Embora ainda possa refletir uma calibragem dos resultados anteriores, a virada de chave observada neste mês pode sinalizar que o pessimismo em relação ao futuro começa a influenciar a avaliação atual dos consumidores, especialmente de sua situação financeira”, disse ela.

“O alto endividamento e inadimplência das famílias, junto a um contexto de juros fortemente restritivo, segue sendo o principal ponto de pressão do orçamento do consumidor, influenciando sua percepção sobre a economia”, completou.

Continua depois da publicidade

A taxa básica de juros está atualmente em 14,25% ao ano e o Banco Central volta a se reunir na próxima semana para decidir sobre a política monetária.


Veja matéria completa!

Categorias
economia

Durigan diz que não existe possibilidade de Brasil ter recessão em 2027


27 ⁠Jul (Reuters) – O ⁠ministro da ‌Fazenda, Dario Durigan, afirmou nesta ‌segunda-feira que não existe a possibilidade de ⁠o ‌Brasil ⁠ter uma recessão em 2027, dizendo ainda que o ​país verá um boom ​se a taxa de juros cair.

Em ‌entrevista à ​Rádio Jornal, de Pernambuco, Durigan ⁠disse ​que ​falar em recessão ⁠em 2027 ​é exagero e parece ​tentar forçar a barra ​em ⁠ano eleitoral.

(Reportagem de ⁠Eduardo SimõesTexto de Camila MoreiraEdição de Letícia ​Fucuchima)


Veja matéria completa!

Categorias
economia

mercado reduz projeção para inflação de 2026 pela 4ª semana seguida


O Boletim Focus, divulgado pelo Banco Central nesta segunda-feira (27), mostrou nova redução na expectativa para a inflação de 2026, que passou de 5,15% para 5,12%, na quarta queda consecutiva.

Inflação

A projeção para o IPCA de 2026 caiu de 5,15% para 5,12%, acumulando a quarta redução consecutiva. Para 2027, a expectativa subiu de 4,20% para 4,22%. Em 2028, a estimativa avançou de 3,78% para 3,80%, registrando a segunda alta seguida. Para 2029, a projeção permaneceu em 3,50%, estável há 47 semanas.

No caso do IGP-M, a expectativa para 2026 recuou de 5,55% para 5,42%, na quarta queda consecutiva. Para 2027, a projeção passou de 4,12% para 4,16%, na segunda alta seguida. Em 2028, a estimativa avançou de 3,86% para 3,97%, também na segunda alta consecutiva. Já para 2029, a previsão subiu de 3,77% para 3,90%, na primeira elevação.

Para os preços administrados, a projeção de 2026 permaneceu em 5,00%, estável há seis semanas. Em 2027, a expectativa avançou de 3,85% para 3,90%. As estimativas para 2028 e 2029 foram mantidas em 3,50%, estáveis há cinco e 54 semanas, respectivamente.

PIB

A expectativa para o crescimento do PIB brasileiro em 2026 foi mantida em 1,99%, permanecendo estável pela quarta semana consecutiva. Para 2027, a projeção caiu de 1,65% para 1,60%. As estimativas para 2028 e 2029 seguiram em 2,00%, estáveis há 124 e 71 semanas, respectivamente.

Câmbio

A projeção para o dólar ao fim de 2026 permaneceu em R$ 5,20, estável há seis semanas. Para 2027, a estimativa subiu de R$ 5,28 para R$ 5,29. A previsão para 2028 foi mantida em R$ 5,30. Já para 2029, a expectativa recuou de R$ 5,40 para R$ 5,37, na primeira queda.

Selic

A expectativa para a taxa Selic ao fim de 2026 permaneceu em 14% ao ano, estável pela quinta semana consecutiva. Para 2027, a projeção seguiu em 12%, sem alterações há seis semanas. As estimativas para 2028 e 2029 também foram mantidas em 10,5% e 10% ao ano, respectivamente, estáveis há quatro e 12 semanas.


Veja matéria completa!

Categorias
economia

Milei critica BC argentino e pede reforma


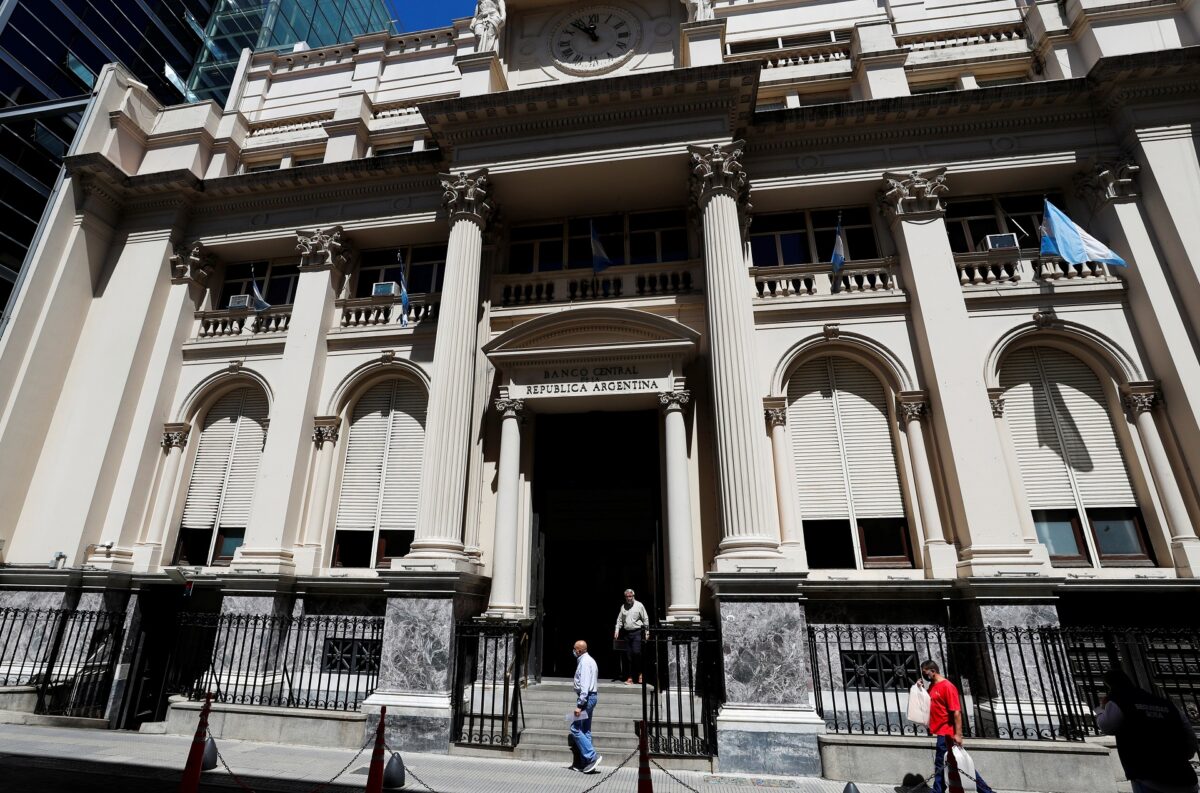
12.819.532.788.614.400.000%. É com esse número, que representa 13 trilhões por cento de inflação acumulada na Argentina desde 1935, quando foi criado o Banco Central da República Argentina (BCRA), que o presidente Javier Milei defende neste domingo em artigo publicado no jornal Clarín a reforma ou mesmo a extinção da autoridade monetária.

“Este número representa a inflação acumulada desde o ano de 1935 (inclusive), ou seja, desde que foi criado o Banco Central da República Argentina, que supostamente tinha como missão fundamental preservar o valor da moeda. Evidentemente, o BCRA, como toda instituição argentina, não apenas não cumpriu seu objetivo, mas a obscenidade do registro torna inevitável o debate sobre se deveria ou não existir um Banco Central e, caso se decida por sua existência, sob quais regras deveria operar”, diz o artigo.

Milei inicia sua argumentação com um histórico sobre os motivos da existência do dinheiro, criado diante do desafio da dupla coincidência e da indivisibilidade dos bens, como uma forma de facilitar as trocas. A necessidade de que o bem utilizado como dinheiro não perdesse valor ao longo do tempo, explica, resultou no uso dos metais preciosos, dando origem à função de reserva de valor.

“No entanto, o uso dos metais trazia consigo o problema da portabilidade e do risco de transporte, o que levou à criação do papel-moeda conversível. Em suma, a oferta monetária nada mais é do que a prestação de um serviço de liquidez que permite realizar transações, independentemente da propriedade do negócio. E está claro que a prestação estatal desse serviço tem sido deplorável”, critica.

O presidente passa então a criticar a esquerda e os “nacionalistas de quinta categoria”, para quem “a provisão de dinheiro deve estar nas mãos do Estado, já que, dado o curso forçado, a oferta monetária não apenas provê o serviço de liquidez, mas também oferece uma fonte de arrecadação tributária sem a necessidade de legislar impostos explícitos”.

Milei diz que “o roubo” não é dado pelo imposto inflacionário (a taxa de inflação multiplicada pela demanda por moeda), mas sim pela “senhoriagem” (emissão sem lastro). “Um exemplo deixará isso claro. Se uma economia cresce, a demanda por moeda cresce; portanto, se a oferta monetária permanecer constante, haverá deflação, o que faz com que os indivíduos aumentem sua riqueza real. No entanto, se a oferta de moeda crescer de modo que a inflação seja nula, o imposto inflacionário seria nulo e, ainda assim, o Estado agora conta com mais recursos, portanto, o setor privado não os tem”, explica.

Ele conclui que há expropriação. “E não apenas isso: a forma como o Estado introduz o dinheiro afeta a distribuição de renda e os preços relativos, portanto, afetará a poupança, o investimento e a taxa de juros. Ou seja, haverá danos no presente e no futuro.”

O caso argentino

Para Milei, o caso argentino é muito claro. Antes de existir o BCRA, a taxa de inflação anual era de 1,03% ao ano. Por sua vez, nos dez anos posteriores à sua criação, a taxa de inflação saltou para 6,05% ao ano. Após a estatização durante o governo do General Juan Domingo Perón, a inflação até 2025 teve uma média de 63,2% ao ano. Além disso, essa média geométrica não foi homogênea ao longo da história.

O presidente segue a explicação lembrando que, no período 1946-1974, a taxa foi de 29,7%. No período 1974-1991 subiu para 312,8%, o que levou à Lei de Conversibilidade, que conseguiu reduzir a taxa de inflação para 8,2% ao ano durante os dez anos em que esteve vigente.

Continua depois da publicidade

No entanto, a ideia de restringir o uso fiscal da emissão de dinheiro — algo permitido até que a posição em títulos públicos do Estado não ultrapassasse um terço da base monetária — não era do agrado da classe política. Assim, durante 2002, a conversibilidade foi encerrada sob a premissa de que desta vez seria diferente e que a política monetária seria conduzida racionalmente.

“Além da fraude que implicou retirar o lastro dos pesos — que em dólares de hoje equivale a cerca de US$ 30 bilhões —, a racionalidade progressista nos trouxe uma inflação de 168.580,3%, ou seja, uma inflação anual de 36,3%. No entanto, considerando o que aconteceu ao longo do século XXI, um desfecho ainda pior do que o do período 1974-1991 estava reservado, já que podemos observar que Néstor Kirchner deixou a mesma inflação que recebeu, apesar da tendência decrescente herdada, enquanto Cristina Fernández de Kirchner, Mauricio Macri e Alberto Fernández deixaram a seus sucessores uma inflação maior do que a herdada.”

Milei diz que, naturalmente, para alcançar tamanho desastre, foi necessário um BCRA à altura das necessidades da casta política. “E embora as mudanças na Carta Orgânica de 2002 já fossem nefastas, a modificação de 2012 levou os níveis da brutalidade política ao paroxismo, onde a nova Carta Orgânica foi delineada para justificar o roubo de US$ 10 bilhões para o Fundo do Bicentenário de 2010, que permitiu uma nova edição do “Pão e Circo” que possibilitou a reeleição de CFK”.

Continua depois da publicidade

Por fim, ele critica as mudanças na instituição. “Não bastou criar o arcabouço legal para viabilizar o saque das reservas internacionais via Letras Intransferíveis; como consagração da ignorância, atribuíram a um instrumento de política econômica cinco objetivos: (i) estabilidade monetária; (ii) estabilidade financeira; (iii) emprego; (iv) desenvolvimento econômico; e (v) equidade social. Ou seja, era preciso entrar no BCRA com capacete para não morrer de uma pancada na cabeça enquanto os maços de dinheiro voavam em direção à Casa Rosada.”

Leia também: Moody’s eleva nota soberana da Argentina e dá novo impulso aos planos de Milei

Proposta

Milei diz que, diante da “paixão expropriatória da alta política”, decidiu pôr fim a 91 anos de história e reformular a Carta Orgânica do Banco Central da República Argentina com base em cinco linhas analíticas.

Continua depois da publicidade

Em primeiro lugar, acaba-se com o que chamou de “bestialidade de cinco objetivos para um instrumento”, com a missão fundamental do BCRA voltando a ser preservar o valor da moeda. “Ou seja, a nova Carta reconhece a natureza monetária da inflação, já que esta é, sempre e em todo lugar, um fenômeno monetário gerado por um excesso de oferta (seja porque a oferta aumenta e/ou a demanda diminui), que leva a uma perda do poder aquisitivo do dinheiro, isto é, todos os preços em unidades monetárias sobem.”

A segunda modificação é proibir o financiamento do Estado, o que vale tanto para o Tesouro Nacional quanto para os Estados Provinciais e os Municípios, e toda compra de títulos públicos do Estado Nacional no mercado primário.

A terceira modificação será blindar o presidente do BCRA e a diretoria contra o que considera os “atropelos da política”. “Embora se mantenha o mecanismo de nomeação, a remoção será muito mais exigente. (…) Exigirá dois terços não apenas da Câmara de Senadores, mas também da Câmara de Deputados.

Continua depois da publicidade

Em quarto lugar, será restringido o pagamento de dividendos pelos resultados derivados da prestação do serviço de liquidez. Determinados os ativos até 31/12/2026, estes serão assimilados em unidades físicas, de modo que os resultados de posse associados a mudanças nos preços desses ativos serão imputados a uma reserva técnica não distribuível –conceito similar à reavaliação técnica.

Por outro lado, os resultados associados à gestão de carteira do Banco só poderão ser repassados ao Tesouro Nacional para a liquidação de dívidas.

Por fim, serão eliminados, “de forma radical”, outras mudanças introduzidas pela Carta Orgânica de 2012, ao mesmo tempo que se elimina “a fraude das Letras Intransferíveis”.

Para Milei, essa reforma da Carata Orgânica do BCRA, juntamente com as novas regras fiscais (déficit zero e shutdown), a nova lei de Mercado de Capitais e a desregulamentação do Mercado de Seguros, “colocará fim a 91 anos de saque, expropriação, impunidade e decadência, o que nos permitirá tornar a Argentina grande novamente.”


Veja matéria completa!

Categorias
economia

Associação Brasileira de Municípios lança guia sobre El Niño para prefeitos


A Associação Brasileira de Municípios (ABM) lançou um guia para auxiliar prefeitos e equipes técnicas na prevenção e no enfrentamento dos efeitos do El Niño, fenômeno que pode atingir intensidade muito forte nos próximos meses.

Segundo a entidade, estudos da Administração Nacional Oceânica e Atmosférica dos Estados Unidos apontam 81% de probabilidade de o fenômeno alcançar intensidade muito forte entre outubro e dezembro. Além disso, há 97% de chances de o acontecimento permanecer ativo até o início de 2027.

De acordo com a ABM, os efeitos podem variar de acordo com a região. “Norte e Nordeste tendem a enfrentar redução das chuvas, estiagens, queda no nível dos rios, pressão sobre o abastecimento e aumento do risco de queimadas. No Centro-Oeste, o calor e a baixa umidade podem ampliar a ocorrência de incêndios, especialmente no Pantanal”, explica a associação.

Leia também: Assad, da FGV: “El Niño expõe atraso da agricultura na adaptação à mudança climática”

“No Sudeste, são esperados períodos de calor intenso, baixa umidade e irregularidade das chuvas. Já o Sul apresenta maior risco de temporais persistentes, enchentes, alagamentos e deslizamentos”, complementou.

Recomendações

O Guia Prático para Enfrentamento ao Super El Niño e Eventos Climáticos Extremos reúne orientações para as etapas de prevenção, resposta e recuperação após desastres.

Entre as recomendações estão o mapeamento de áreas de risco, a atualização de planos de contingência, a definição prévia de abrigos e equipes de atendimento e a organização de ações emergenciais, como evacuação, acolhimento de famílias e manutenção de serviços essenciais.

A entidade destaca que a resposta a desastres climáticos deve envolver diferentes áreas da administração municipal, como saúde, assistência social, infraestrutura, educação, meio ambiente e finanças. O guia está disponível gratuitamente no portal da ABM.


Veja matéria completa!

Cookie policy
We use our own and third party cookies to allow us to understand how the site is used and to support our marketing campaigns.

Hot daily news right into your inbox.