Categorias
economia

Estoques de petróleo nos EUA caem 7,167 milhões de barris na semana, revela Doe


Os estoques de gasolina subiram 7 mil barris, a 211,301 milhões de barris, ante expectativa de queda de 800 mil barris

Os estoques de petróleo nos Estados Unidos caíram 7,167 milhões de barris, a 404,508 milhões de barris na semana até 24 de julho, informou nesta quarta-feira, 29, o Departamento de Energia (DoE, em inglês). Analistas consultados pelo The Wall Street Journal projetavam queda de 600 mil barris no período.

Os estoques de gasolina subiram 7 mil barris, a 211,301 milhões de barris, ante expectativa de queda de 800 mil barris. Já os estoques de destilados subiram 1,062 milhão de barris, a 110,632 milhões de barris, ante projeção de baixa de 300 mil.

A taxa de utilização da capacidade das refinarias subiu de 96,1% para 97,2%, contrariando a projeção de queda de 95,8%.

Os estoques de petróleo no centro de distribuição de Cushing tiveram queda de 771 mil barris, a 18,599 milhões de barris. A produção média diária de petróleo foi de 17,336 milhões de barris na semana. Fonte: Dow Jones Newswires.


Veja matéria completa!

Categorias
economia

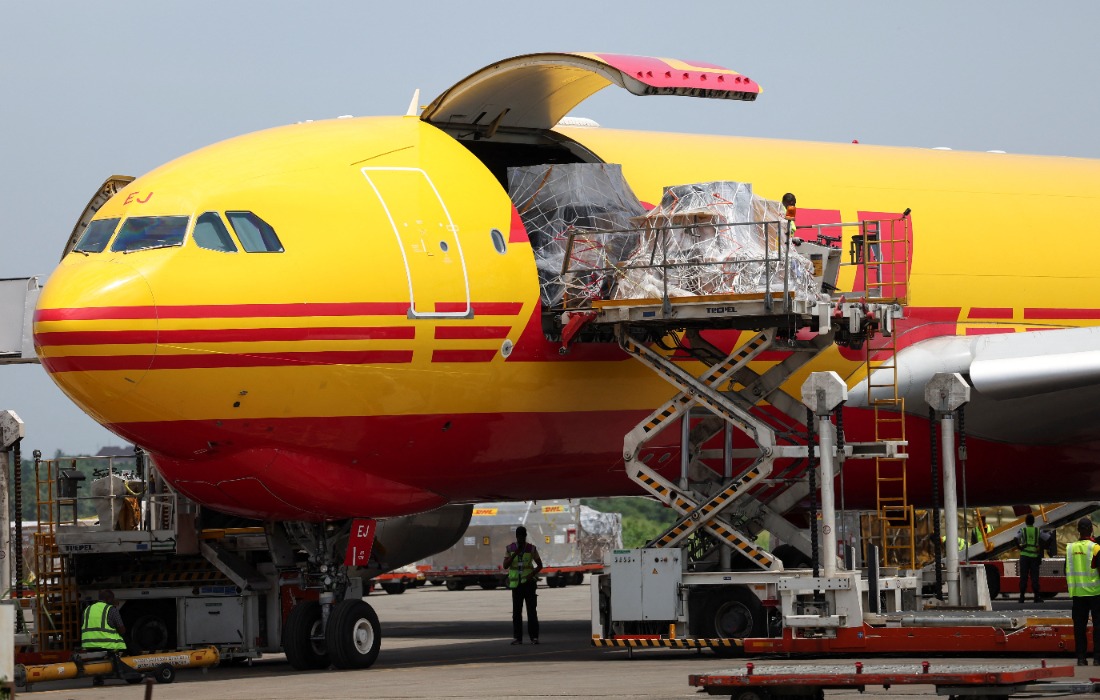
Setor de carga área aproveita cessar-fogo em junho e cresce 8,5% anuais


A trégua parcial entre Estados Unidos e Irã em junho serviu para dar um aleto ao setor de cargas aéreas. Segundo dados da Associação Internacional de Transporte Aéreo (IATA), a demanda global por carga aérea voltou a se fortalecer no mês, com o indicador de toneladas-quilômetro de carga (CTKs) do setor como um todo aumentando 8,5% em relação ao ano anterior.

Embora parte da expansão tenha sido atribuída ao retorno de parte da operação por companhias do Oriente Médio à expansão, o principal destaque em junho foi o forte desempenho da América do Norte.

Segundo os dados, o tráfego internacional de carga expandiu 9,6% em junho na comparação anual, com as transportadoras norte-americanas lideraram o crescimento, enquanto a aceleração acentuada entre as transportadoras do Oriente Médio marcou a melhora regional mais significativa no crescimento anual.

Leia também: Guerra afeta demanda de passageiros e cargas das cias. aéreas em março, diz IATA

Já a capacidade do setor, medida em toneladas-quilômetro de carga disponível (ACTKs), aumentou 4,4%, abaixo do ritmo de crescimento da demanda, resultando em fatores de ocupação de carga (CLF) mais elevados. A oferta expandiu na maioria das regiões, embora as transportadoras africanas tenham reduzido a capacidade disponível.

Ainda segundo o boletim da IATA, os preços mensais dos combustíveis tiveram alívio em junho com a melhora do fluxo de petróleo pelo Golfo Pérsico, enquanto os rendimentos (yields) da carga aérea denominados em dólar registraram a primeira queda mensal após um período sustentado de aumentos.

Os preços do querosene de aviação e os yields da carga, no entanto, permaneceram bem acima dos níveis do ano anterior.

Leia também: Cias. aéreas veem custos crescentes e devem perder 50% da lucratividade no ano

Detalhes

Os ganhos do setor de carga área se concentraram em dois grandes mercados, em vez de se distribuírem uniformemente entre as regiões. As transportadoras norte-americanas registraram o ritmo mais rápido no mercado geral, com 13,1% em relação ao ano anterior, e adicionaram mais de 700 milhões de CTKs, gerando quase 38% do aumento do setor.

Continua depois da publicidade

As transportadoras da Ásia-Pacífico avançaram 7,9%, contribuindo com 670 milhões de CTKs e 34% do aumento do setor.

Juntas, as duas regiões produziram quase três quartos do tráfego adicional. As transportadoras europeias registraram um sólido aumento de 6,9%, enquanto as da América Latina e Caribe ficaram atrás do mercado, com alta de 3,5%.

As companhias aéreas do Oriente Médio registraram um aumento de 5,6% ano a ano na demanda por carga aérea em junho, enquanto a capacidade aumentou 2,5% em relação ao ano anterior.

Continua depois da publicidade

Embora os resultados do mês tenham sido em território de crescimento, a IATA destaca que eles são tendenciosos para o positivo, pois a comparação é com junho de 2025, que foi particularmente fraco para as companhias no Oriente Médio devido a interrupções causadas por conflitos militares. Naquele mês do ano passado, Estados Unidos e Israel realizaram ataques ao Irã, o que prejudicou o transporte aéreo na região.

Principais corredores

A análise dos todas as operadoras que atendem a uma rota comercial fornecem uma visão abrangente da conectividade internacional da carga aérea.

Os mercados ligados à Ásia, por exemplo forneceram a fonte mais clara de força no nível de rota. Ásia–América do Norte, o maior corredor, subiu 14,7%, com ampliação pelo quinto mês consecutivo, impulsionado pela demanda de IA e semicondutores.

Continua depois da publicidade

O tráfego intra-asiático cresceu 7,2%, também se beneficiando do movimento de cargas relacionadas à IA. Europa–Ásia avançou 7,1%, estendendo sua sequência de crescimento para 40 meses consecutivos.

Já o tráfego transatlântico permaneceu amplamente estável na comparação anual, mas as condições melhoraram significativamente em relação a maio. Europa–América do Norte acelerou 1,8 ponto percentual, pondo fim a três meses consecutivos de contração, embora o mercado ainda não tenha retornado ao crescimento.

Em contraste, o desempenho dos corredores das companhias aéreas do Oriente Médio permaneceu desigual em toda a rede. Europa–Oriente Médio contraiu 41,1%, a queda mais acentuada entre as principais rotas comerciais, deteriorando-se em mais 20,2 pontos percentuais em relação a maio.

Continua depois da publicidade

Oriente Médio–Ásia também permaneceu em contração, a 4,1% na comparação anual, embora o ritmo da queda tenha diminuído 11,8 pontos percentuais. Os dados de rota mostraram, portanto, que a melhora no desempenho entre as transportadoras do Oriente Médio ainda não produziu uma restauração uniforme de todos os fluxos ligados aos hubs.

Tráfego

O fator de ocupação de carga (CLF) do setor como um todo ficou em 46,9% em junho, uma alta de 1,8 ponto percentual em relação ao mesmo mês do ano anterior. A utilização em junho também ficou ligeiramente acima de maio, embora o movimento sequencial tenha sido modesto.

“Aeronaves mais cheias fortaleceram o balanço comercial e mostraram que o espaço adicionado estava sendo absorvido. A configuração mais apertada também deixou menos margem operacional caso uma disrupção geopolítica ou mudanças repentinas nos fluxos comerciais restrinjam a flexibilidade da rede”, disse a IATA.

As transportadoras africanas registraram o maior ganho anual, com o fator de ocupação subindo 5,4 pontos percentuais para 48,1%, mas o resultado foi reforçado por uma retirada de capacidade disponível.

As transportadoras da Ásia-Pacífico registraram a maior utilização, com 51,8%, seguidas pelas europeias, com 50,5%. As transportadoras do Oriente Médio atingiram 46,5% à medida que o tráfego de transferência começou a retornar aos hubs regionais, enquanto as norte-americanas subiram para 40,7%.

As transportadoras da América Latina e Caribe foram a única exceção ao aperto generalizado: seu fator de ocupação caiu 2,1 pontos, para 33,9%, dado um aumento de capacidade de 9,8% que superou o aumento de 3,5% no tráfego.

Rendimentos da carga

A melhora no fluxo de petróleo pelo Golfo Pérsico reduziu a pressão imediata sobre os preços de energia, embora trocas intermitentes de tiros tenham mantido os mercados em alerta. Iniciativas diplomáticas e a discussão de um cessar-fogo elevaram as expectativas de que a oferta regional poderia se aproximar de condições operacionais normais.

Em junho, o preço médio do Brent à vista caiu cerca de 20% em relação a maio, para US$ 85,5 por barril, em meio a discussões sobre um cessar-fogo de 60 dias. O tráfego no Estreito de Ormuz se recuperou para quase metade do seu nível pré-conflito, devolvendo mais de cinco milhões de barris por dia ao mercado.

Assim, o querosene de aviação caiu US$ 28,5 por barril na comparação mensal, para uma média de US$ 129,5, enquanto a produção europeia ficou cerca de 32% acima dos níveis pré-conflito. Na comparação anual, o jet fuel estava 45,8% mais alto, o Brent à vista 19,6% mais alto e o crack spread 155,6% maior.

A associação relata que a economia de refino, denominada em dólar americano, permaneceu excepcionalmente apertada apesar do petróleo bruto mais barato. As margens robustas do combustível de aviação incentivaram as refinarias a priorizar a produção de querosene em detrimento do diesel e reduziram a exposição da Europa a importações interrompidas.

“Para a precificação da carga, a queda mensal marcou a primeira contração após dois aumentos sucessivos e o resultado sequencial mais fraco em cinco meses. Os rendimentos anuais, no entanto, estenderam um quarto mês de ganhos de dois dígitos. A divergência aponta para um alívio a partir de um pico de curto prazo, em vez de um retorno a condições normais de precificação.”

Veja matéria completa!

Categorias
economia

Comércio emprega 10,6 milhões de pessoas e gera R$ 7,7 trilhões em 2024


Em 2024, 10,6 milhões de pessoas estavam ocupadas em 1,6 milhão de empresas comerciais. No ano, os trabalhadores do setor…


Veja matéria completa!

Categorias
economia

Fed deve manter juros, apesar de dados mistos e volatilidade do petróleo


O Federal Reserve (Fed, o banco central dos Estados Unidos) define nesta quarta-feira (29) os rumos da taxa básica de juros, atualmente na faixa de 3,50% a 3,75% ao ano. Embora a maior parte do mercado (70%) projete a manutenção das taxas, a discussão sobre a trajetória da política monetária mudou. A expectativa de cortes ao longo do ano recuou, abrindo espaço para a possibilidade de uma pausa prolongada até o final de 2026 — ou mesmo de novas altas, a depender dos próximos indicadores.

As atenções dos investidores não estão voltadas apenas para o número a ser anunciado, mas para a conjuntura que o cerca: os choques no preço do petróleo motivados pelo conflito entre Estados Unidos e Irã e a drástica mudança na comunicação da autoridade monetária, agora sob a presidência de Kevin Warsh.

Leia também: Barra para Fed subir juros nesta semana segue alta – mesmo que mercados vejam chance

Inflação, emprego e o fim das sinalizações

O Fed delibera em um contexto de sinais mistos. Houve um alívio recente nos preços ao consumidor, mas pressões persistem em outras métricas. Roberto Simioni, economista-chefe da Blue3 Investimentos, aponta que o índice de preços ao consumidor (CPI) recuou 0,4% em junho, reduzindo o acumulado de 4,2% para 3,5%.

Em contrapartida, o índice de preços de gastos com consumo pessoal (PCE), que baliza as decisões do Fed, refletiu choques energéticos anteriores e saltou de 3,4% para 4,1% em maio. Os dados de junho deste indicador serão divulgados apenas no dia 30, um dia após a reunião. No mercado de trabalho, o payroll registrou a criação de 57 mil vagas, frustrando a expectativa de 115 mil.

“Diante de um núcleo de inflação em desaceleração, mas de um PCE ainda elevado e de um mercado de trabalho que perde fôlego sem indicar deterioração abrupta, o cenário mais provável para a reunião é de manutenção”, avalia Simioni, projetando que o Comitê aguardará novos dados antes de sinalizar movimentos para setembro.

Esta cautela ganha peso na segunda reunião liderada por Warsh, marcado por sua aversão ao forward guidance (a sinalização prévia dos passos do banco). Andressa Durão, economista do ASA, destaca que o mercado precisará garimpar informações na coletiva de imprensa para entender a leitura do Fed sobre a economia.

Para Vinicius Flores, sócio da Stratton Capital, essa postura rompe um ciclo vicioso da última década, no qual o Fed reagia às expectativas que ele mesmo criava, resultando em uma política lenta e previsível. Segundo o gestor, Warsh agora força as instituições a projetarem a política monetária diretamente a partir da economia real.

Revisão de métodos e o choque do petróleo

Um vetor determinante da gestão Warsh, ainda subestimado pelo mercado, é a criação de grupos de trabalho para revisar os métodos do Fed. Flores destaca dois comitês focados na mensuração de preços. Como a inflação americana possui componentes imputados, o gestor avalia que essa reestruturação profunda tem alta probabilidade de resultar em leituras inflacionárias mais baixas, o que fundamenta sua projeção de juros inalterados até o fim do ano.

Continua depois da publicidade

Contudo, a instabilidade global ameaça essa inércia. João Debom, sócio da Alude Capital, lembra que o mercado chegou a precificar 46% de chances de alta nos juros em julho, reflexo direto da escalada do petróleo pelo conflito Irã-EUA. O recuo do CPI de junho aliviou a pressão, consolidando o cenário-base de manutenção, mas Debom alerta para o risco de alta caso o petróleo volte a subir.

O tráfego no Estreito de Ormuz é a variável crítica. Gustavo Sung, da Suno Research, observa o barril do petróleo orbitando os US$ 85, alertando que problemas logísticos elevam a probabilidade de aperto monetário. Debom detalha que uma trégua sustentada manteria o barril do Brent entre US$ 85 e US$ 95; uma reescalada pontual o levaria para US$ 95 a US$ 110; e o fechamento do estreito devolveria os preços ao pico de US$ 110 a US$ 120.

Apesar dos riscos, Vinicius Flores estima uma resolução favorável aos EUA nos próximos meses, derrubando o barril para US$ 65 a US$ 70, justificada pela ausência de espaço fiscal americano para prolongar uma guerra que já custou mais de US$ 100 bilhões.

Continua depois da publicidade

Impactos no Copom

A postura do Fed reverbera diretamente no Banco Central do Brasil, que define os rumos da Selic (atualmente em 14,25%) na semana seguinte. Para Debom, juros americanos elevados por mais tempo pressionam o câmbio e reduzem o espaço para cortes no Brasil, fortalecendo a ala cautelosa do Copom.

Gustavo Sung pondera que o impacto não será determinante, visto que o BC brasileiro enfrenta impasses domésticos severos, como a pressão nos serviços e os efeitos iminentes do El Niño na inflação de alimentos. Vinicius Flores concorda com o peso dos fatores internos, mas conclui que a provável manutenção dos juros pelo Fed mantém o diferencial de rendimentos, com efeito positivo e estabilizador para o mercado local.


Veja matéria completa!

Categorias
economia

Por que essa quarta não é “Super”? E quando será a próxima dobradinha Fomc-Copom?


O Comitê Federal de Mercado Aberto (Fomc, na sigla em inglês), o colegiado responsável pela definição da política monetária nos Estados Unidos se reúne nesta terça (28) e quarta-feira (29) para anunciar se mantém ou altera a taxa de juros do país. Mas, ao contrário das outras reuniões no ano até aqui, a data não coincide com a do Comitê de Política Monetária (Copom), o nosso Banco Central.

Ou seja, não teremos em julho a tradicional Super Quarta, que deixa os mercados ansiosos e, muitas vezes, voláteis. Qual o motivo dessa mudança?

Na verdade, quando as datas das reuniões são as mesmas é quase uma coincidência. Os dois comitês se reúnem 8 vezes ao ano, seguindo o mesmo padrão de terça-feira (início) e quarta-feira (anúncio da decisão).

Leia também: Fed pode elevar os juros nesta semana e mercado já começa a se preparar

Só que os ciclos dos dois bancos centrais são independentes — o padrão do Fomc é de, em média, uma reunião a cada seis semanas, enquanto a distância entre cada encontro do Copom é de 45 dias. Além disso, os feriados nacionais de cada país também influenciam.

Mas o padrão de reuniões às terças e quartas mexe com essas contas. Desde a última reunião do Fomc (em 16 e 17 de junho) até está quarta-feira, por exemplo, terão se passado 43 dias. Quando o Copom voltar a se reunir, na semana que vem, terão transcorrido 50 dias desde o último encontro.

Leia também: Galípolo reforça uso do termo “calibração” na comunicação do Banco Central

Algo a ser levado em conta é que cada banco central define seu calendário com base no ciclo econômico doméstico — divulgação de dados da inflação local, PIB, mercado de trabalho, câmbio, entre outros. Ou seja, amarrar a data brasileira à norte-americana não faria sentido, uma vez que esses dados de cada país são divulgados em momentos diferentes.

Embora na maioria das vezes as datas coincidam, quando os calendários têm dias separados, o Copom brasileiro tem mais tempo (alguns dias) para observar os impactos a decisão do Fomc americano. O padrão é que a decisão dos Fed saia às 15h horário de Brasília), enquanto o comunicado do BC do Brasil chega ao público a partir das 18h30 da quarta-feira.

Continua depois da publicidade

Veja abaixo uma comparação dos calendários do Fomc e do Copom no ano:

Calendário de reuniões Fomc Copom Espaço de tempo
Janeiro 27-28 27-28 50 dias
Março 17-18 17-18 43 dias
Abril 28-29 28-29 50 dias
Junho 16-17 16-17 43 dias
Julho 28-29 – 43 dias
Agosto – 04-05 50 dias
Setembro 15-16 15-16 43 dias do Fomc e 50 dias do Copom
Outubro 27-28 – 43 dias
Novembro – 03-04 50 dias
Dezembro 08-09 08-09 43 dias do Fomc e 36 dias do Copom


Veja matéria completa!

Categorias
economia

prévia da inflação sobe 0,06% em julho, abaixo do esperado pelo mercado


O Índice Nacional de Preços ao Consumidor Amplo-15 (IPCA-15), prévia da inflação oficial, subiu 0,06% em julho de 2026, ante alta de 0,41% em junho, segundo os dados divulgados nesta terça-feira (28) pelo Instituto Brasileiro de Geografia e Estatística (IBGE). No ano, o IPCA-15 acumula alta de 3,51% e, em 12 meses, de 4,52%, abaixo dos 4,80% observados nos 12 meses imediatamente anteriores. 

Expectativas em pesquisa da Reuters de altas de 0,20% no mês e de 4,67% em 12 meses.

Dos nove grupos pesquisados, Habitação foi o de maior de variação e impacto (0,97% e 0,15 p.p.), em oposição à Alimentação e bebidas, grupo com a menor variação e impacto (-0,66% e -0,15 p.p.). Os demais grupos ficaram entre a queda de 0,33% de Vestuário e a alta de 0,28% de Saúde e cuidados pessoais.

No grupo da Habitação, a energia elétrica residencial subiu 3,03%, sendo o principal impacto individual no resultado do mês (0,12 p.p.). Além da vigência da bandeira tarifária amarela, com a cobrança adicional de R$ 1,885 para cada 100 Kwh consumidos a alta reflete a incorporação dos seguintes reajustes tarifário: 19,55% em Curitiba (12,85%), com vigência desde 24 de junho; 14,89% em uma das concessionárias em Porto Alegre (5,05%) desde 19 de junho; 8,85% em uma das concessionárias em São Paulo (2,65%) vigente desde 04 de julho e 5,21% em Belo Horizonte (1,37%), a partir de 28 de maio.

Ainda sobre a energia elétrica residencial ressalta-se que a variação de 4,88% no Rio de Janeiro reflete o retorno da vigência do reajuste de 15,10% sobre as tarifas de março de 2026, em uma das concessionárias, conforme o despacho 2.129 da Agência Nacional de Energia Elétrica (ANEEL) de 11 de junho de 2026.

Ainda em Habitação, taxa de água e esgoto (0,26%) contempla os seguintes reajustes: 5,77% em Porto Alegre (1,48%), vigente desde 1º de julho; 3,97% em Brasília (1,94%), a partir de 1º de junho e 2,52% em Curitiba (0,08%), vigente desde 17 de maio. No subitem gás encanado, a redução de 0,30% foi resultado da redução média de 2,00%, em 1º de junho, nas tarifas no Rio de Janeiro (-0,99%).

No grupo Saúde e cuidados pessoais (0,28%.), o resultado foi influenciado pelos produtos de higiene pessoal (0,51%), com destaque para o subitem perfume (1,74%), e o plano de saúde, cuja variação de 0,42% reflete a incorporação do reajuste autorizado pela Agência Nacional de Saúde Suplementar (ANS). Para os planos contratados após a Lei nº 9.656/98, o percentual é de até 5,11%, com vigência a partir de maio de 2025 e cujo ciclo se encerra em abril de 2026. Para os planos contratados antes da Lei nº 9.656/98, os percentuais autorizados foram de 5,52% e 6,20%, a depender do plano.

O grupo Transportes saiu de -0,03% em junho para 0,11% em julho, reflexo da alta de 11,70% da passagem aérea. Por outro lado, os combustíveis caíram 0,90%, com todos apresentando queda: etanol (-2,50%), óleo diesel (-1,32%), gás veicular (-0,97%) e gasolina (-0,68%)

No grupo Alimentação e bebidas (-0,66%), destaca-se a redução de 1,14% na alimentação no domicílio, com destaque para as quedas do tomate (-19,95%), da batata-inglesa (-10,03%) e do café moído (-3,13%). No lado das altas destacam-se a cebola (7,10%) e o pão francês (0,65%).

Continua depois da publicidade

A alimentação fora do domicílio saiu de 0,40% em junho para 0,55% em julho. A refeição (0,66%) registrou variação superior à registrada no mês anterior (0,39%), enquanto o lanche desacelerou de 0,45% em junho para 0,30%, em julho.

Quanto aos índices regionais, a maior variação foi registrada no Rio de Janeiro (0,44%), por conta das altas da passagem aérea (24,34%) e da energia elétrica residencial (4,88%). Já o menor resultado (-0,22%) ocorreu em Belém destacando-se as reduções no açaí (-19,45%) e na gasolina (-3,35%).

(com Agência de notícias do IBGE)

Continua depois da publicidade


Veja matéria completa!

Categorias
economia

Fluxo cambial total em julho até dia 23 está negativo em US$ 538 milhões, revela BC


O fluxo cambial total do Brasil está negativo em US$ 538 milhões em julho, até a última quinta-feira, 23, informou o Banco Central nesta terça-feira, 28. O fluxo financeiro é negativo em US$ 1,685 bilhão, e o comercial, positivo em US$ 1,147 bilhão.

O canal financeiro que reúne investimentos diretos e em carteira, remessas de lucro e pagamentos de juros, entre outras operações teve compras de US$ 36,620 bilhões e vendas de US$ 38,306 bilhões no período.

Na conta do comércio exterior, as importações somaram US$ 16,976 bilhões e as exportações, US$ 18,124 bilhões. Nas exportações, estão inclusos US$ 2,120 bilhões de adiantamento de contrato de câmbio (ACC), US$ 3,491 bilhões em pagamento antecipado (PA) e US$ 12,513 bilhões nas demais operações.

A posição dos bancos no mercado à vista estava vendida em US$ 22,069 bilhões.


Veja matéria completa!

Categorias
economia

Prévia da inflação encosta no teto da meta e pode favorecer novo corte de juros


O avanço de 0,06% na prévia da inflação, abaixo da expectativa de 0,22% do mercado, aponta que o indicador está convergindo para uma desaceleração gradual e pode tornar o cenário mais propenso para a autoridade monetária brasileira seguir com o ciclo de corte de juros. No acumulado de 12 meses, a inflação está em 4,52%, encostada no teto da meta, de 4,5%.

Os dados são do Índice Nacional de Preços ao Consumidor Amplo 15 (IPCA-15), que capta a variação de preços do dia 15 de um mês até o dia 15 do mês seguinte, e foram divulgados nesta terça-feira (28).

Leia também: Juros futuros recuam em toda a extensão da curva após IPCA-15 abaixo do piso

Segundo economistas e analistas, o indicador mostra que a inflação segue pressionada, mas dá sinais positivos. “A abertura dos dados mostrou uma desaceleração disseminada, e não um choque isolado, com leituras mais brandas em quase todos os principais grupos”, avalia a equipe de macroeconomia da XP.

A queda no índice de difusão, que mede o quanto a inflação está espalhada pelos setores da economia, recuou para 48%, segundo o IBGE. De acordo com a XP, o índice estava em 60% em junho. “O resultado sugere que a desaceleração dos preços não foi algo pontual, e sim, fruto de queda disseminada entre os diversos itens que compõem o indicador”, explica Guilherme Souza, economista da Ativa Investimentos.

A média dos núcleos de inflação também cedeu, registrando alta de 0,23%, frente a estimativa de 0,26%. “A composição do indicador foi extremamente positiva, trazendo sinais consistentes de arrefecimento da dinâmica inflacionária”, diz Souza.

Alívios e pressões

O principal vetor de alívio no IPCA-15 foi o grupo Alimentação e Bebidas, que teve deflação de -0,66%, bem abaixo do avanço de 0,74% registrado no mês anterior. A queda foi puxada pela Alimentação em Domicílio (-1,14%), impactada pelos preços do tomate e batata.

Na outra ponta, a pressão de alta veio do grupo Habitação, que subiu 0,97%. O grupo Transportes subiu 0,11%, impactado pelas passagens aéreas, que tiveram variação de +11,70%.

Petróleo

A breve trégua nos ataques no Oriente Médio, que fez o preço do petróleo recuar, não impactou o resultado do índice, avalia Gabriel Foglieni, gerente de Investimentos da Eleva Invest. “O IBGE coletou os preços até 15 de julho, e tanto o pico quanto a queda do petróleo aconteceram depois disso”, explica. 

Continua depois da publicidade

Ele destaca que os combustíveis até recuaram 0,90% no mês, mas devido à safra do etanol no Centro-Sul. “Como a gasolina carrega 30% de etanol anidro, o etanol mais barato puxa a gasolina para baixo. O efeito do petróleo só deve aparecer no IPCA-15 de agosto, quando também entra em vigor o aumento da mistura para 32%, que joga na direção contrária”, avalia.

Projeção para inflação e Selic

Com o resultado benigno do IPCA-15, instituições financeiras avaliam a possibilidade de revisar para baixo suas projeções de inflação para o final do ano. A equipe de macroeconomia da XP mantém a estimativa do IPCA de 2026 em 5,2%, mas ressalta que o número apresenta um viés de baixa. 

Na mesma linha, a economista do Itaú Luciana Rabelo afirma que o dado de julho adiciona um viés de baixa à projeção do banco, que atualmente é de 5,4% para este ano.

Continua depois da publicidade

No que diz respeito à política monetária, a leitura mais branda dos preços consolida, para boa parte do mercado, a expectativa de um novo alívio na taxa básica de juros. A projecão da XP, da Ativa Investimentos, e da InvestSmart XP é de que o Copom fará um corte de 0,25 ponto percentual (25 bps) na próxima reunião, marcada para agosto. 

Sobre o horizonte de longo prazo, Sara Paixão, analista da InvestSmart XP, destaca que, atualmente, a expectativa do mercado é de que a taxa Selic encerre o ano de 2026 em 14%, como apontou o relatório Focus desta semana.

Apesar da perspectiva de alívio por parte de alguns agentes, há quem pregue cautela diante dos riscos no radar. André Luiz Haas Caruso, CEO da Pilar Capital, pondera que, embora a surpresa tenha sido grande, ela reforça a possibilidade de manutenção da Selic, pois o resultado “dificilmente será suficiente, sozinho, para justificar uma flexibilização monetária”. Para André Matos, CEO da MA7 Capital, a decisão segue em aberto entre a aplicação de um novo corte e uma pausa.

Continua depois da publicidade

Os analistas também alertam para os impactos das novas tarifas dos Estados Unidos sobre as projeções para 2026, com possíveis reflexos no câmbio e nas cadeias de suprimentos. “Um dado favorável isolado não é suficiente para blindar o país de um eventual choque externo de preços”, alerta Peterson Rizzo, Head de Relações com Investidores da Multiplike, lembrando que a proteção contra essas pressões depende da credibilidade da política monetária e da manutenção das expectativas de inflação ancoradas.


Veja matéria completa!

Categorias
economia

Recuperações judiciais devem manter recorde nos próximos 12 a 24 meses, diz JiveMauá 


O cenário macroeconômico deve seguir impondo desafios para as empresas que estão tendo que equilibrar despesas e investimentos em meio a juros altos e uma queda na oferta de crédito tradicional. A tendência é que o Brasil siga batendo recorde de recuperações judiciais, avalia Bruno Gomes, sócio e head da estratégia de distressed e special sits da JiveMauá, em entrevista ao InfoMoney durante a Expert XP 2026.

Embora existam empresas com operações saudáveis, muitas enfrentam crises de liquidez severas devido ao custo da dívida e ao ceticismo do mercado financeiro, avalia Gomes, que cita os setores como varejo, infraestrutura e agronegócio como os mais vulneráveis às incertezas macroeconômicas e fiscais vigentes.

O atual cenário complexo se soma aos reflexos da pandemia e a um falso alívio recente. Gomes explica que o breve ciclo de queda de juros em 2023 fez com que várias empresas aproveitassem o momento para fazer novas operações e reperfilar dívidas. No entanto, a retomada da alta do juro pegou essas companhias no contrapé. Hoje, enfrentam o custo elevado da dívida somado à retração dos bancos.

Ele cita que os dados da Febraban mostram que a concessão líquida de crédito encolheu, movimento acompanhado pela redução no volume de emissões no mercado de capitais. 

Leia também: Juro alto trava inovação e asfixia indústria de transformação, dizem especialistas

O encolhimento do crédito privado ocorreu porque a precificação do risco e o spread deixaram de justificar as operações financeiras, explica Gomes. Após diversos eventos de crédito no mercado, os investidores passaram a olhar o cenário com ceticismo e “fecharam a torneira”. Como resultado, empresas operacionalmente saudáveis e com boa geração de caixa não conseguem liquidez para pagar o serviço da dívida e a amortização do principal.

“É um efeito de cauda longa por causa do juro alto, por muito tempo. A liquidez do mercado vai empurrar várias empresas, que são boas e que normalmente conseguiriam renegociar dívidas, para irem por esse caminho da recuperação judicial e extrajudicial”, avalia.

O juro alto é o grande vilão, mas o pessimismo do mercado é amplificado pelas questões fiscais e pela inflação. A incerteza macroeconômica global também afeta as reestruturações de dívida. Esse cenário global inclui a relação dos Estados Unidos com outros países, as políticas de tarifas e os impactos de guerras nos preços do petróleo, frete e fertilizantes. 

A crise atinge os setores de forma transversal, mas com gatilhos específicos. No varejo, o cenário de falta de liquidez e o avanço da inadimplência estão empurrando companhias para o limite financeiro.

Continua depois da publicidade

Já em infraestrutura, o gargalo está na rolagem dos passivos. “Algumas empresas estão com dificuldade de reestruturar suas dívidas por falta de liquidez, e temos visto elas indo para recuperação judicial e extrajudicial”, detalha Gomes.

No agronegócio, que também registra volume recorde de recuperações judiciais, o choque é múltiplo, avalia Gomes. O ciclo prolongado de juros altos colidiu com a queda expressiva no preço da soja e a alta nos custos operacionais, como frete e fertilizantes, impactados por tensões geopolíticas. “Vários produtores rurais grandes, que compraram terras no passado ou se alavancaram para produzir mais, estão sofrendo os efeitos disso”, pontua. 

Leia também: Grupo Prime, do agronegócio, pede recuperação judicial com dívidas de quase R$ 800 mi

Continua depois da publicidade

Fundos de situações especiais

Diante desse quadro, surgem oportunidades para fundos de situações especiais, que oferecem capital flexível em troca de garantias. Neste caso, o foco dos investidores está na seleção de ativos que tenham viabilidade operacional própria, sem depender de melhorias imediatas nos indicadores econômicos nacionais. 

Neste momento, a disciplina de alocação de recursos é essencial para o fundo. A JiveMauá busca empresas cujo problema seja estritamente financeiro, evitando apostar naquelas que dependem de uma melhora macroeconômica (como queda de juros ou controle da inflação) para sobreviver.

O fundo exige que a geração de caixa operacional da empresa seja suficiente para pagar o endividamento em um cenário de dívida alongada. “Não faz sentido eu simplesmente postergar o problema de uma empresa e ser eu daqui a pouco o credor que não vai ser pago”, afirma.

Continua depois da publicidade

Foco em ativos reais

Para mitigar os riscos, o fundo exige garantias de qualidade que sejam dificilmente relativizadas em processos de recuperação judicial. A estratégia evita usar recebíveis como garantia principal, pois juízes frequentemente quebram essa trava para permitir a sobrevivência do caixa da empresa em crise.

O foco está na captura de ativos reais e descorrelacionados do negócio principal, como bens dos sócios ou ativos de outras linhas de negócios do mesmo grupo que não sofram com a iliquidez. Mesmo esses ativos entram na conta com um forte deságio de segurança; uma garantia avaliada em 100 pelo devedor é precificada a 50 pelo fundo, segundo Gomes. 


Veja matéria completa!

Categorias
economia

Investimento direto no Brasil supera previsão e eleva em 33% entradas no 1º semestre


SÃO PAULO, 28 Jul (Reuters) – O investimento estrangeiro direto do Brasil cresceu cerca de 33% no primeiro semestre do ano em relação ao mesmo período do ano anterior, segundo dados divulgados pelo Banco Central nesta terça-feira, após a entrada de junho ter ficado bem acima das expectativas do mercado.

No mês, os investimentos diretos no país alcançaram US$9,075 bilhões, acima dos US$5,0 bilhões projetados em pesquisa da Reuters e contra US$3,068 bilhões em junho de 2025, elevando a entrada acumulada no ano para US$46,986 bilhões.

Em junho, o BC elevou sua previsão de investimento estrangeiro direto para o ano de US$70 bilhões para US$75 bilhões, citando expectativas de que um desempenho mais forte das exportações apoiaria maiores entradas de capital estrangeiro em empresas que operam no Brasil.

Como exportador de petróleo, o Brasil tem se beneficiado dos preços mais altos do combustível em meio ao conflito entre Estados Unidos, Israel e Irã, enquanto as exportações fortes de soja e carne bovina também sustentaram o desempenho comercial do país.

Mesmo assim, a projeção de investimentos estrangeiros para o ano inteiro permanece ligeiramente abaixo dos US$78 bilhões registrados em 2025.

A força das exportações também ajudou a melhorar a posição da conta corrente do Brasil em junho. O déficit em transações correntes somou US$2,330 bilhões, contra US$5,177 bilhões no mesmo período do ano anterior e abaixo da expectativa em pesquisa da Reuters de um rombo de US$2,45 bilhões em junho.

O déficit acumulado em 12 meses totalizou em junho o equivalente a 2,46% do Produto Interno Bruto (PIB).

A balança comercial teve superávit de US$8,830 bilhões, contra US$5,247 bilhões no mesmo mês de 2025.

A conta de renda primária apresentou em junho déficit de US$6,466 bilhões, ante rombo de US$6,440 bilhões no mesmo período do ano anterior.

Continua depois da publicidade

Já o rombo na conta de serviços ficou em US$5,133 bilhões, contra déficit de US$4,386 bilhões em junho do ano anterior.


Veja matéria completa!

Cookie policy
We use our own and third party cookies to allow us to understand how the site is used and to support our marketing campaigns.

Hot daily news right into your inbox.